A finales de octubre, Vladímir Putin y su enviado especial para la cooperación en inversiones y economía con países extranjeros, Kirill Dmitriev, propusieron a EE. UU. aumentar las compras de fertilizantes rusos. El mercado estadounidense para los fertilizantes rusos lleva mucho tiempo abierto, y EE. UU. ya es uno de los mayores compradores de productos rusos. ¿Por qué hubo que convertir un comercio comercial ordinario en objeto de negociaciones políticas?
Extracción de fertilizantes potásicos. Foto: uralkali.com
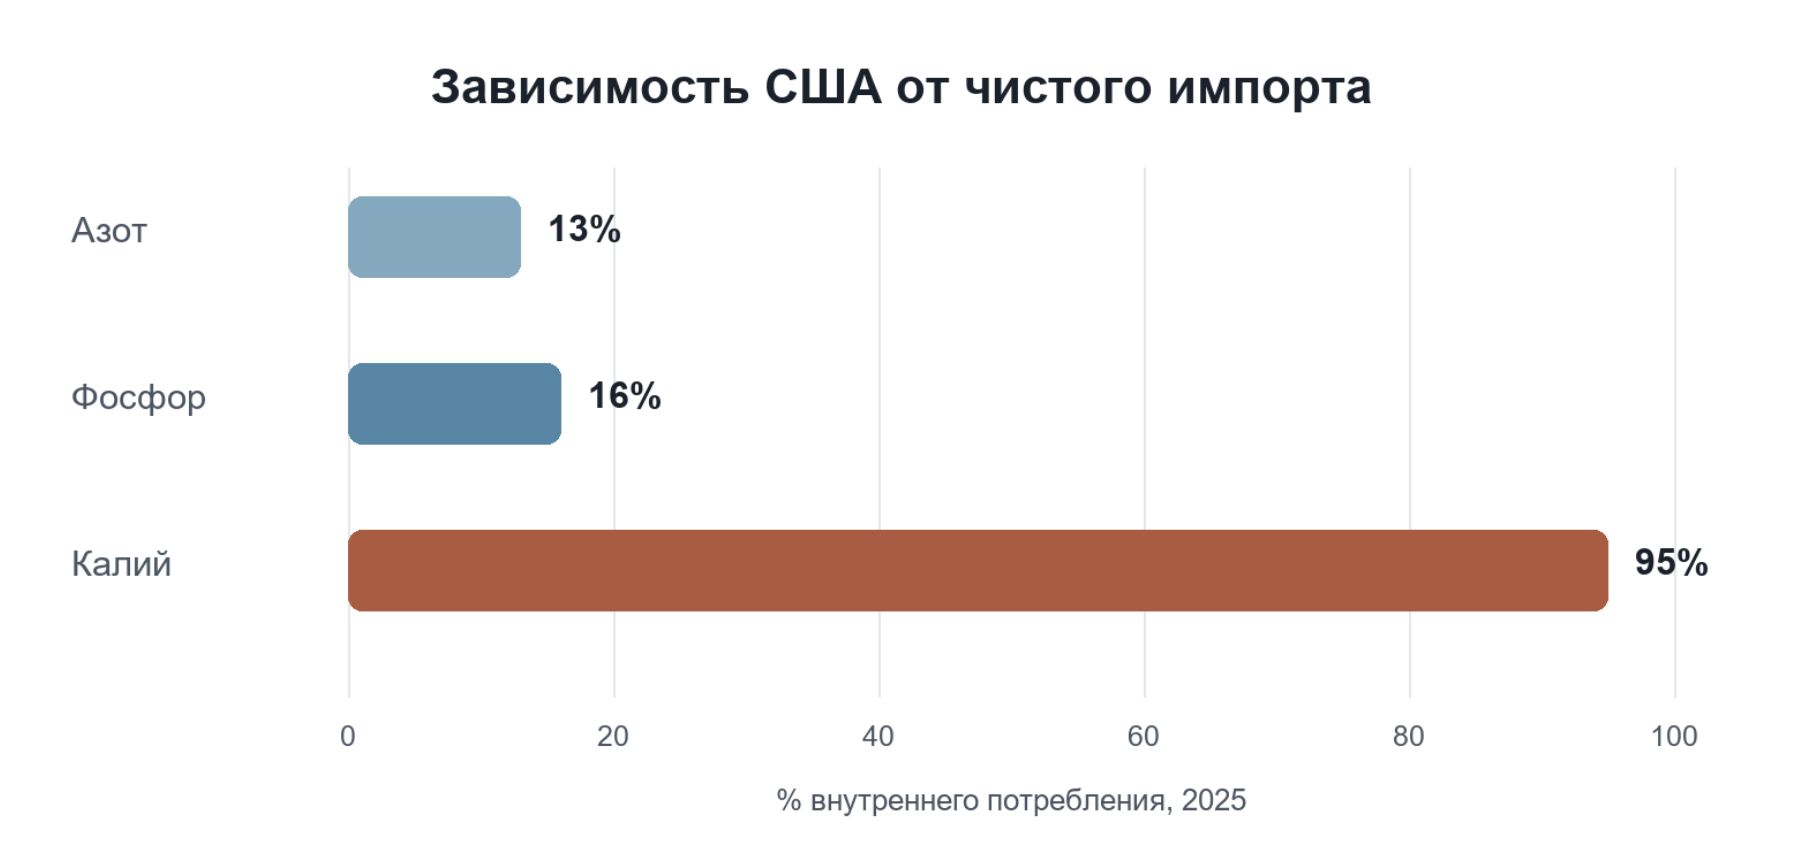
La agricultura estadounidense consume enormes cantidades de fertilizantes, pero la dependencia de las importaciones varía mucho según el tipo. EE. UU. cubre por sí mismo la mayor parte de sus necesidades de fertilizantes nitrogenados y fosfatados. Según las estimaciones para 2025, las importaciones netas cubren alrededor del 13% del consumo de nitrógeno y el 16% del fósforo. La situación es muy distinta con el potasio: aproximadamente el 95% de las necesidades estadounidenses se cubre con importaciones. El principal proveedor sigue siendo Canadá, que cuenta con las mayores capacidades de producción y una ventaja geográfica.
Diagrama 1. Dependencia de EE. UU. de las importaciones netas por nutrientes, año 2025 Fuente: Purdue University Center for Commercial Agriculture, 2026 Alcance: dependencia neta de las importaciones por nutrientes; el indicador no refleja la cuota de Rusia ni equivale a la cuota de las importaciones brutas.
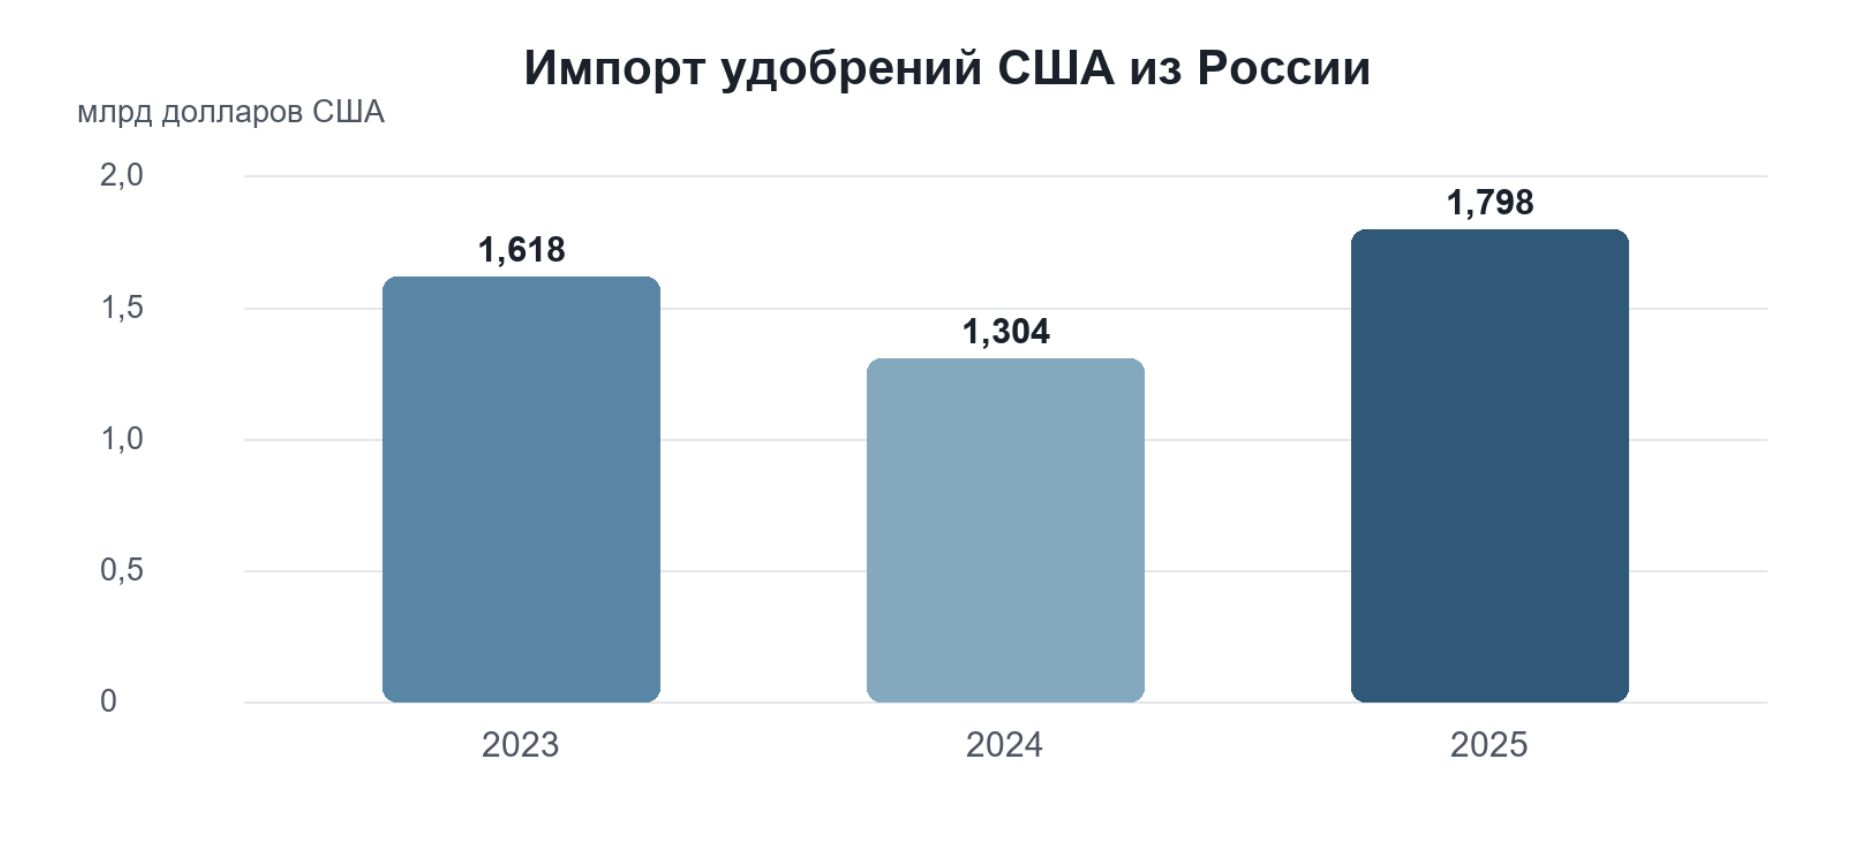
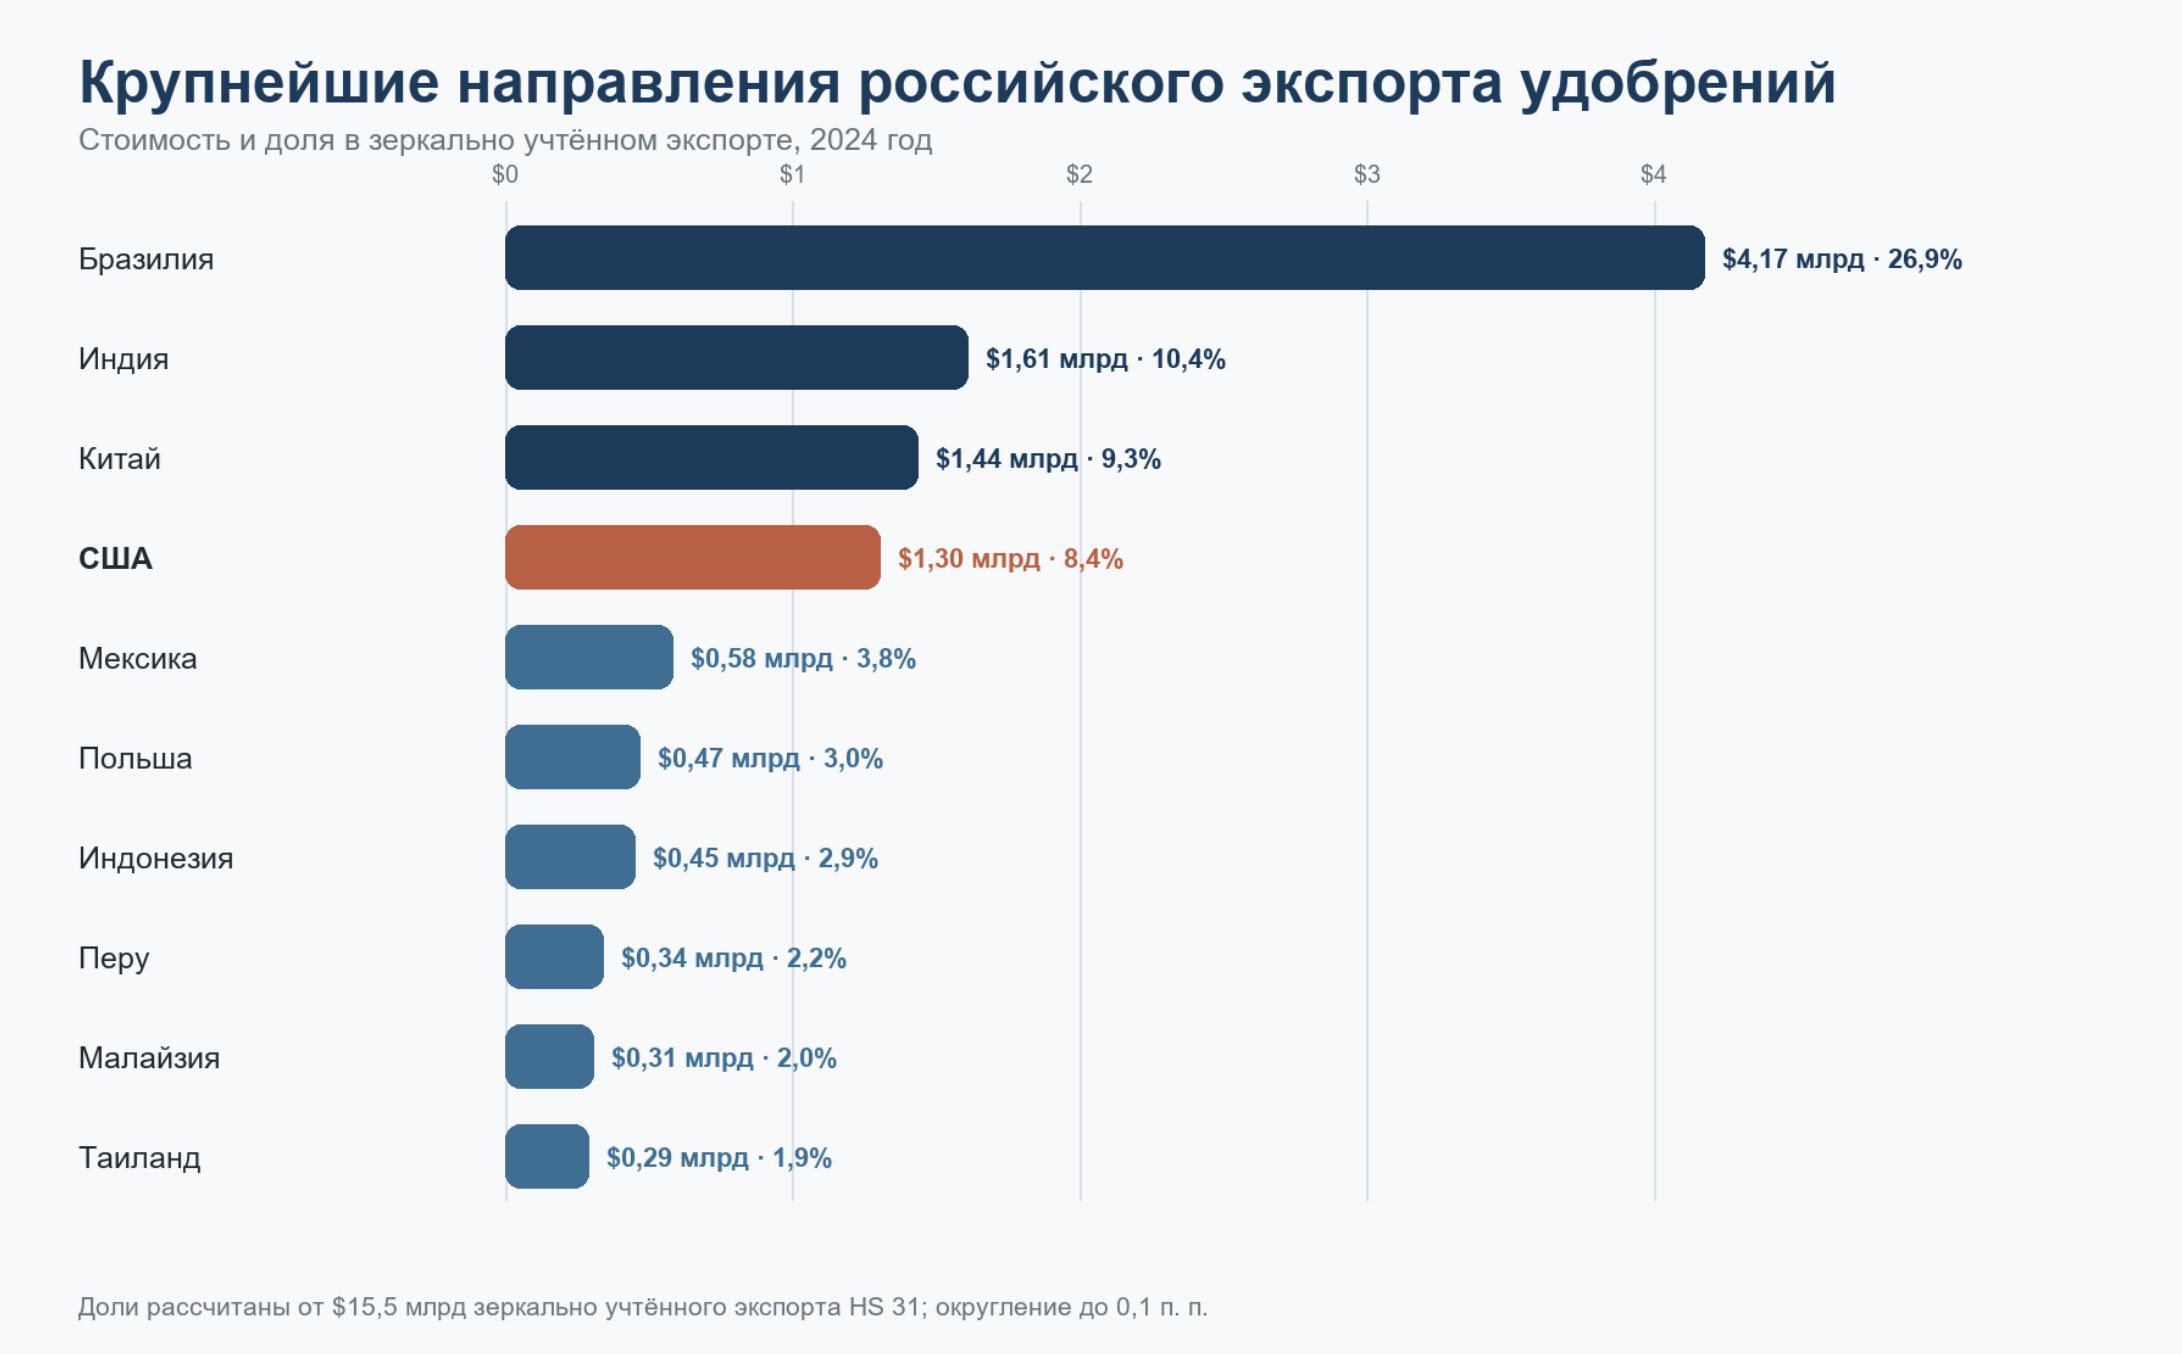
Rusia ya ocupa un lugar muy destacado en este mercado. En 2023, las importaciones estadounidenses de fertilizantes rusos ascendieron a 1,62 mil millones de dólares; en 2024 bajaron a 1,30 mil millones, y en 2025 subieron a 1,80 mil millones. La cuota de Rusia en las importaciones estadounidenses de fertilizantes aumentó del 13,9% en 2024 a aproximadamente el 20% en 2025. Rusia pasó a ser el segundo proveedor de fertilizantes de EE. UU. por valor, después de Canadá.
Diagrama 2. Importaciones de fertilizantes de EE. UU. desde Rusia en 2023–2025 Fuente: UN Comtrade a través de World Integrated Trade Solution (WITS), grupo de mercancías HS 31; valores redondeados a 1,618, 1,304 y 1,798 mil millones de dólares Alcance: valor de todas las importaciones estadounidenses de fertilizantes desde Rusia en dólares corrientes de EE. UU.; todas las categorías HS 31.
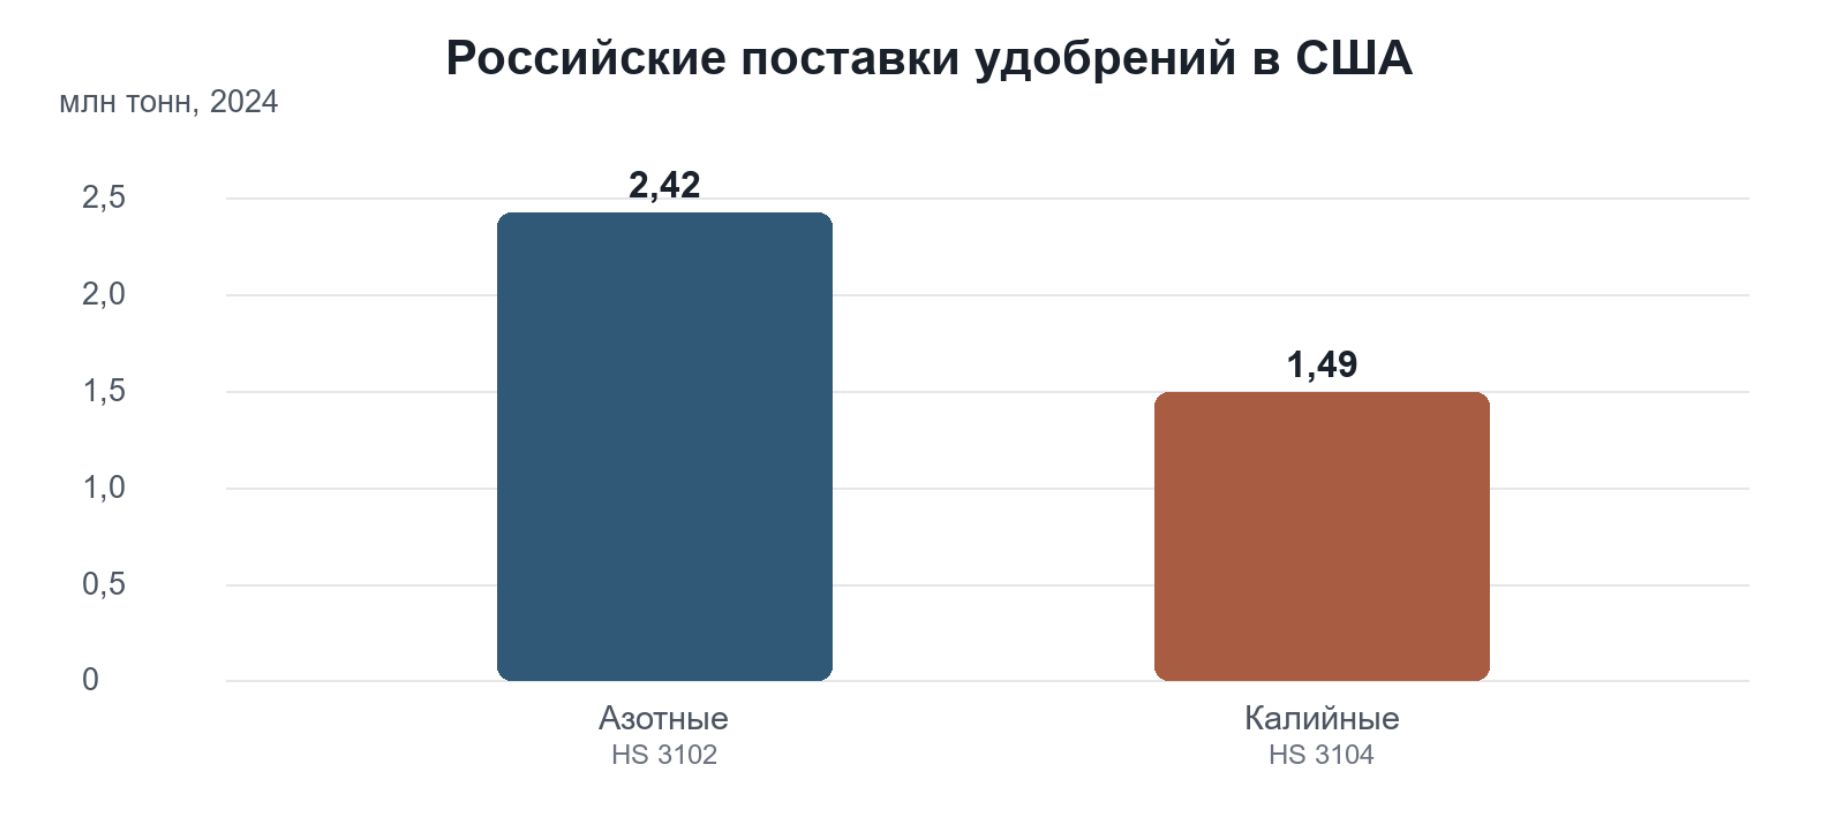
Y no solo se trata de dinero, sino también de volúmenes físicos muy significativos. En 2024, EE. UU. importó de Rusia 2,42 millones de toneladas de fertilizantes nitrogenados y 1,49 millones de toneladas de fertilizantes potásicos. En conjunto, eso suma casi 4 millones de toneladas, incluso sin contar los fertilizantes fosfatados y mezclados. Los productos rusos representaron más de una cuarta parte de las importaciones estadounidenses de fertilizantes nitrogenados y alrededor de una décima parte de los potásicos.
Diagrama 3. Suministros rusos de fertilizantes nitrogenados y potásicos a EE. UU. en 2024 Fuente: UN Comtrade a través de WITS, HS 3102 y HS 3104; 2,4199 y 1,48995 mil millones de kg, redondeado a 2,42 y 1,49 millones de toneladas Alcance: masa física de dos grupos de mercancías en 2024; no es equivalente nutricional ni volumen total de todos los fertilizantes. Importante: los diagramas tienen alcances distintos: valor monetario de HS 31, dependencia neta de las importaciones por nutrientes y masa física de HS 3102/3104. Sus valores no son comparables directamente.
La situación con la urea es especialmente interesante. En los primeros siete meses de 2026, EE. UU. importó de Rusia alrededor de 1,49 millones de toneladas de este fertilizante. A Rusia le correspondió el 35,4% de las importaciones estadounidenses de urea, lo que la convirtió en el mayor proveedor de este producto. Así, los productores rusos ya han logrado ocupar posiciones muy fuertes en uno de los segmentos más atractivos del mercado estadounidense.
Precisamente por eso, la propuesta de aumentar bruscamente los suministros requiere cierta cautela en las valoraciones. Los agricultores estadounidenses no comprarán más fertilizantes solo porque así lo hayan acordado los presidentes. El consumo lo determinan la superficie sembrada, las tecnologías agrícolas, los precios de los productos agrícolas y el coste de los propios fertilizantes. Si los suministros rusos aumentan, será sobre todo a costa de desplazar a otros productores extranjeros, y no por la aparición de una demanda fundamentalmente nueva.
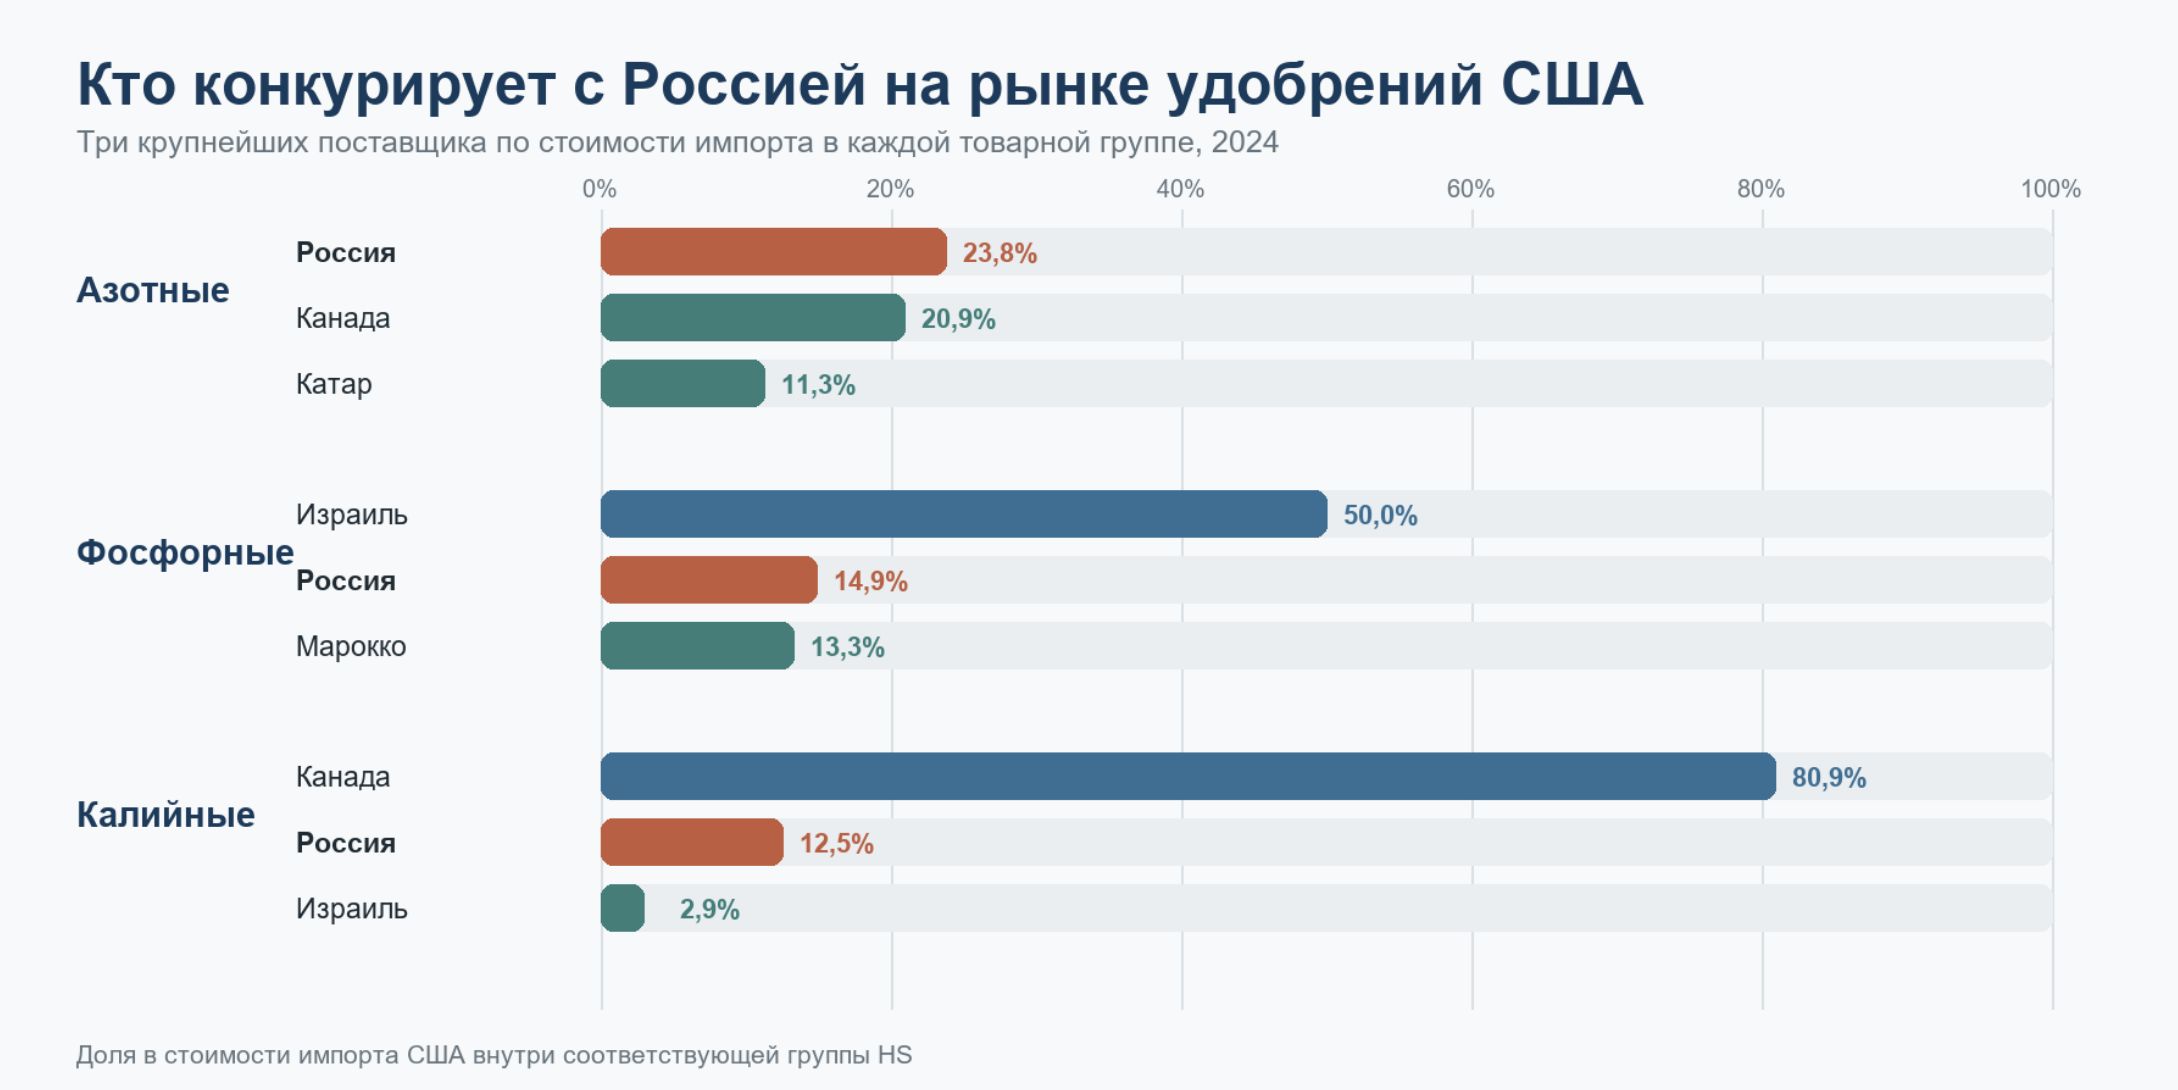
Las posibilidades de ese desplazamiento tampoco son iguales. En el mercado de fertilizantes potásicos, Rusia tendrá que competir sobre todo con Canadá, cuya ventaja no solo radica en la escala de producción, sino también en su cercanía a los consumidores estadounidenses. En el mercado de fertilizantes nitrogenados, la competencia se da con productores de países que disponen de gas natural barato. Las empresas rusas tienen su propia ventaja gracias a los bajos precios internos del gas, pero los productores estadounidenses también tienen acceso a una materia prima relativamente barata.
Diagrama 4. Competidores de Rusia por tipos de fertilizantes en el mercado de EE. UU., año 2024 Fuente: UN Comtrade a través de World Integrated Trade Solution (WITS), importaciones de EE. UU., valor, año 2024. Alcance: nitrogenados HS 3102, fosfatados HS 3103, potásicos HS 3104; se muestran los tres mayores proveedores en cada grupo. Los datos de este diagrama tienen un alcance de mercancías distinto del comercio total de fertilizantes HS 31 y de los indicadores de dependencia por nutrientes.
Incluso unos envíos adicionales de 1 millón de toneladas al año, a un precio hipotético de 350 dólares por tonelada, aportarían a los exportadores rusos solo unos 350 millones de dólares de ingresos. Es una suma notable para una empresa individual, pero relativamente pequeña frente a los aproximadamente 45 millones de toneladas del total de las exportaciones rusas de fertilizantes. Además, los ingresos adicionales no necesariamente significarán beneficios adicionales: parte de la producción habrá que redirigirla desde otros mercados, y los nuevos contratos pueden requerir concesiones de precio.
Pero el resultado comercial no es el único posible objetivo de las negociaciones. Los fertilizantes rusos no están sujetos a una prohibición estadounidense integral de importación. El comercio continúa, pese a la guerra, las sanciones y el conflicto político. Sin embargo, los riesgos sancionadores, los problemas de pagos, seguros y transporte pueden aumentar los costes y generar incertidumbre. Si los acuerdos permiten reducir esos riesgos, los productores rusos obtendrán beneficios incluso sin un aumento sustancial de los suministros físicos.
La parte estadounidense también puede estar interesada en ampliar el número de proveedores. Para los agricultores, eso significa más competencia y una posible reducción de precios; para Washington, una menor dependencia de determinados socios comerciales, sobre todo de Canadá en el mercado de fertilizantes potásicos. Pero aquí surge una contradicción: el deseo de reducir la dependencia de un proveedor puede acabar aumentando la dependencia de otro, cuyas relaciones son mucho menos predecibles.
Para el Kremlin, el beneficio se ve de otra manera. La industria rusa de fertilizantes ha resultado ser una de las ramas exportadoras más resistentes desde el inicio de la guerra. La producción y las exportaciones siguen creciendo, y los productos rusos mantienen posiciones fuertes en el mercado mundial. La posibilidad de presentar el desarrollo ulterior de este comercio como resultado de negociaciones interestatales permite convertir el éxito comercial de las empresas privadas en un recurso político.
Diagrama 5. Geografía de las exportaciones rusas de fertilizantes por países del mundo, año 2024 Fuente: UN Comtrade a través de World Integrated Trade Solution (WITS), datos espejo de importaciones de los países socios desde Rusia, HS 31; el valor total de las exportaciones rusas de fertilizantes según la estadística espejo de UN Comtrade es de 15,5 mil millones de dólares. Alcance: año 2024; se muestran los diez países más grandes. La UE como agregado no está incluida para evitar el doble conteo de los países miembros. Las cuotas se calcularon sobre 15,5 mil millones de dólares y se redondearon a 0,1 punto porcentual. La metodología difiere de los datos sobre volúmenes físicos de tipos concretos de fertilizantes.
Y aquí surge otra pregunta. Los productores rusos de fertilizantes ya venden a compradores estadounidenses millones de toneladas de productos y reciben por ello miles de millones de dólares. Si el mercado estadounidense está abierto y el comercio se desarrolla, ¿para qué hace falta en absoluto un acuerdo político especial? ¿Y qué debería ofrecer Washington a Moscú a cambio de suministros de un producto que las empresas estadounidenses ya compran libremente?
Quizá el verdadero objeto de las negociaciones no sean millones de toneladas adicionales, sino garantías de mantenimiento del comercio, flexibilización de restricciones o la creación de excepciones a futuras sanciones. Entonces, el sentido económico del acuerdo no se determinará por el volumen de nuevos suministros, sino por el valor de los compromisos políticos que intercambien las partes.
El sistema ruso de relaciones entre el Estado y los productores de fertilizantes se ha basado desde hace tiempo en una combinación de presión administrativa y regateo. El Estado determina las condiciones de suministro al mercado interno, regula las exportaciones y reclama una parte de la renta sectorial, dejando a las empresas la posibilidad de obtener altos beneficios. Ahora ese mismo mecanismo puede salir más allá de la economía interna: el Kremlin intenta disponer no solo de la distribución de los ingresos del sector, sino también del valor político de sus contratos de exportación.
El resultado es un trato bastante extraño. A los estadounidenses se les propone comprar lo que ya están comprando. A las empresas rusas se les promete un mercado en el que ya operan. Y el Kremlin espera obtener una compensación política por un comercio que funcionaba perfectamente sin su intermediación.
Si te ha gustado este artículo, considera hacer una donación (única o, mejor aún, mensual). Su apoyo nos ayuda a motivar a nuestros autores y mejorar con cada artículo.
Our organization is recognized by the Internal Revenue Service (IRS) as a 501(c)(3) tax-exempt, charitable organization, which means that all contributions made to us are tax-deductible to the fullest extent permitted by U.S. law. Individuals may generally deduct charitable contributions of up to 60% of their Adjusted Gross Income (AGI) for cash donations made to qualifying 501(c)(3) organizations. For donations of appreciated assets (such as stocks or other long-term capital assets), the deduction is typically limited to 30% of AGI, based on the fair market value of the asset. C-corporations may deduct charitable contributions of up to 10% of their taxable income for donations made to eligible charitable organizations.
Al enviar una donación, usted confirma que ha leído y acepta los siguientes documentos: Política de privacidad y Acuerdo del Usuario, así como dar su consentimiento para el tratamiento de sus datos personales.
Si desea cancelar su suscripción a una donación mensual, envíenos un correo electrónico a: support@mostmedia.org