Fin octobre, Vladimir Poutine et son représentant spécial pour la coopération en matière d’investissement et d’économie avec les pays étrangers, Kirill Dmitriev, ont proposé aux États-Unis d’augmenter les achats d’engrais russes. Le marché américain est ouvert aux engrais russes depuis longtemps, et les États-Unis sont déjà l’un des plus grands acheteurs de produits russes. Pourquoi a-t-il fallu transformer un commerce ordinaire en objet de négociations politiques ?
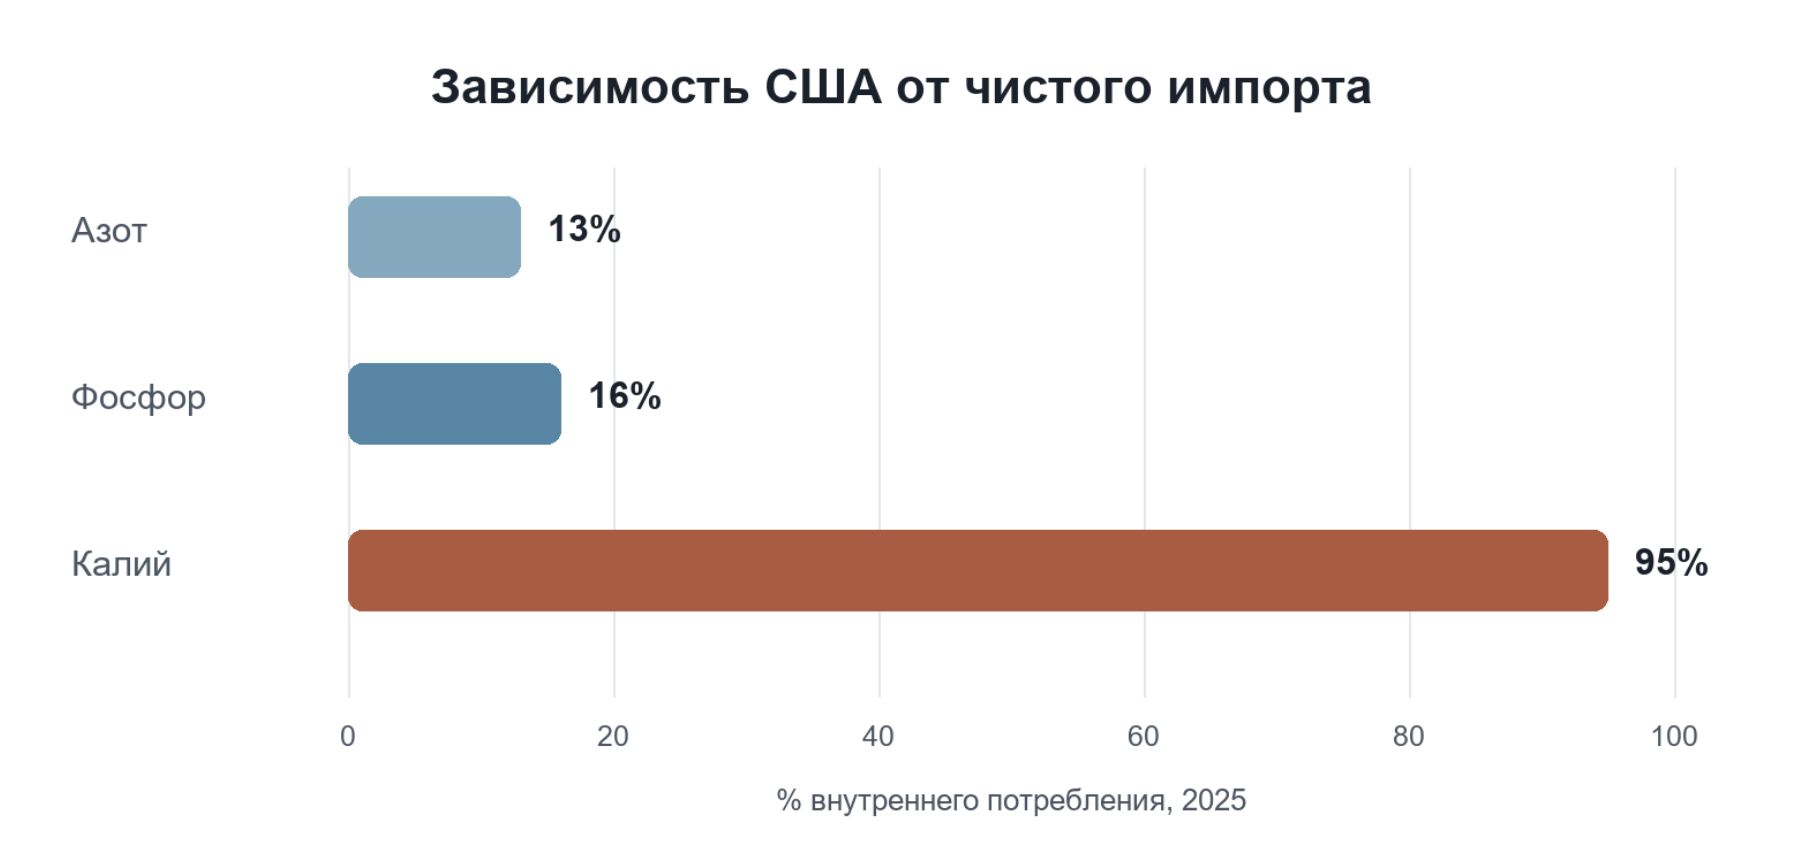
L’agriculture américaine consomme d’énormes quantités d’engrais, mais la dépendance aux importations varie fortement selon les types. Les États-Unis couvrent eux-mêmes la majeure partie de leurs besoins en engrais azotés et phosphatés. Selon les estimations pour 2025, les importations nettes couvrent environ 13 % de la consommation d’azote et 16 % de celle de phosphore. La situation est tout autre pour le potassium : environ 95 % des besoins américains sont satisfaits par les importations. Le principal fournisseur reste le Canada, qui dispose des plus grandes capacités de production et d’un avantage géographique.
Diagramme 1. Dépendance des États-Unis aux importations nettes par nutriment, 2025 Source : Purdue University Center for Commercial Agriculture, 2026 Portée : dépendance nette aux importations par nutriment ; l’indicateur ne reflète pas la part de la Russie et n’est pas égal à la part des importations brutes.
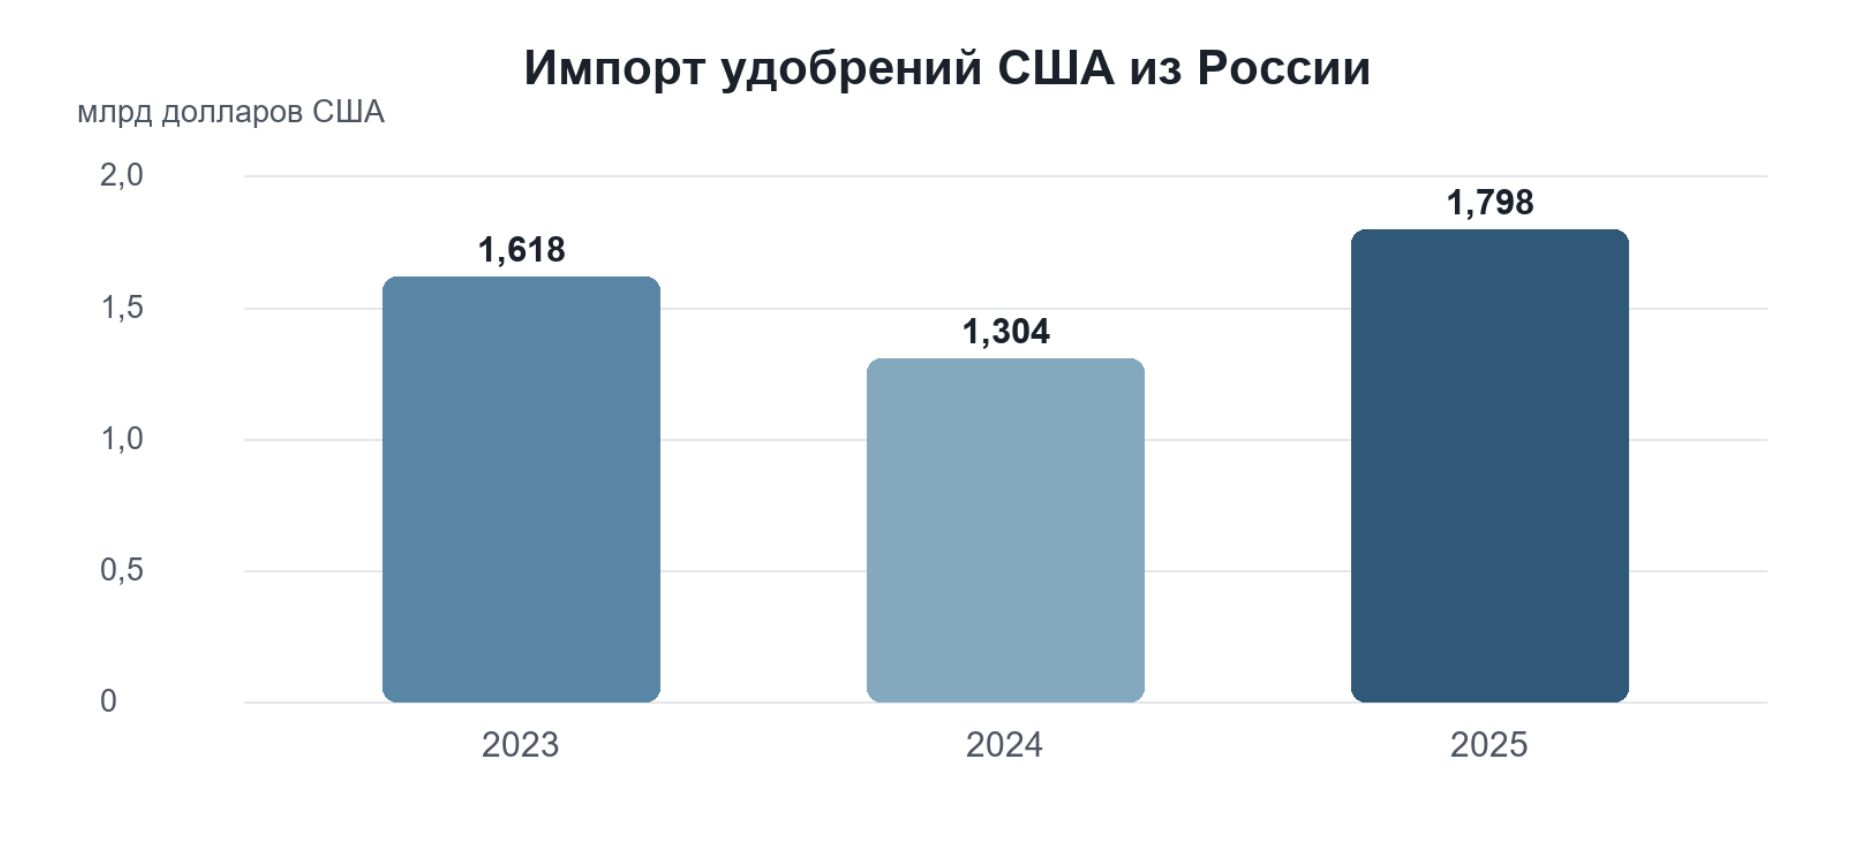
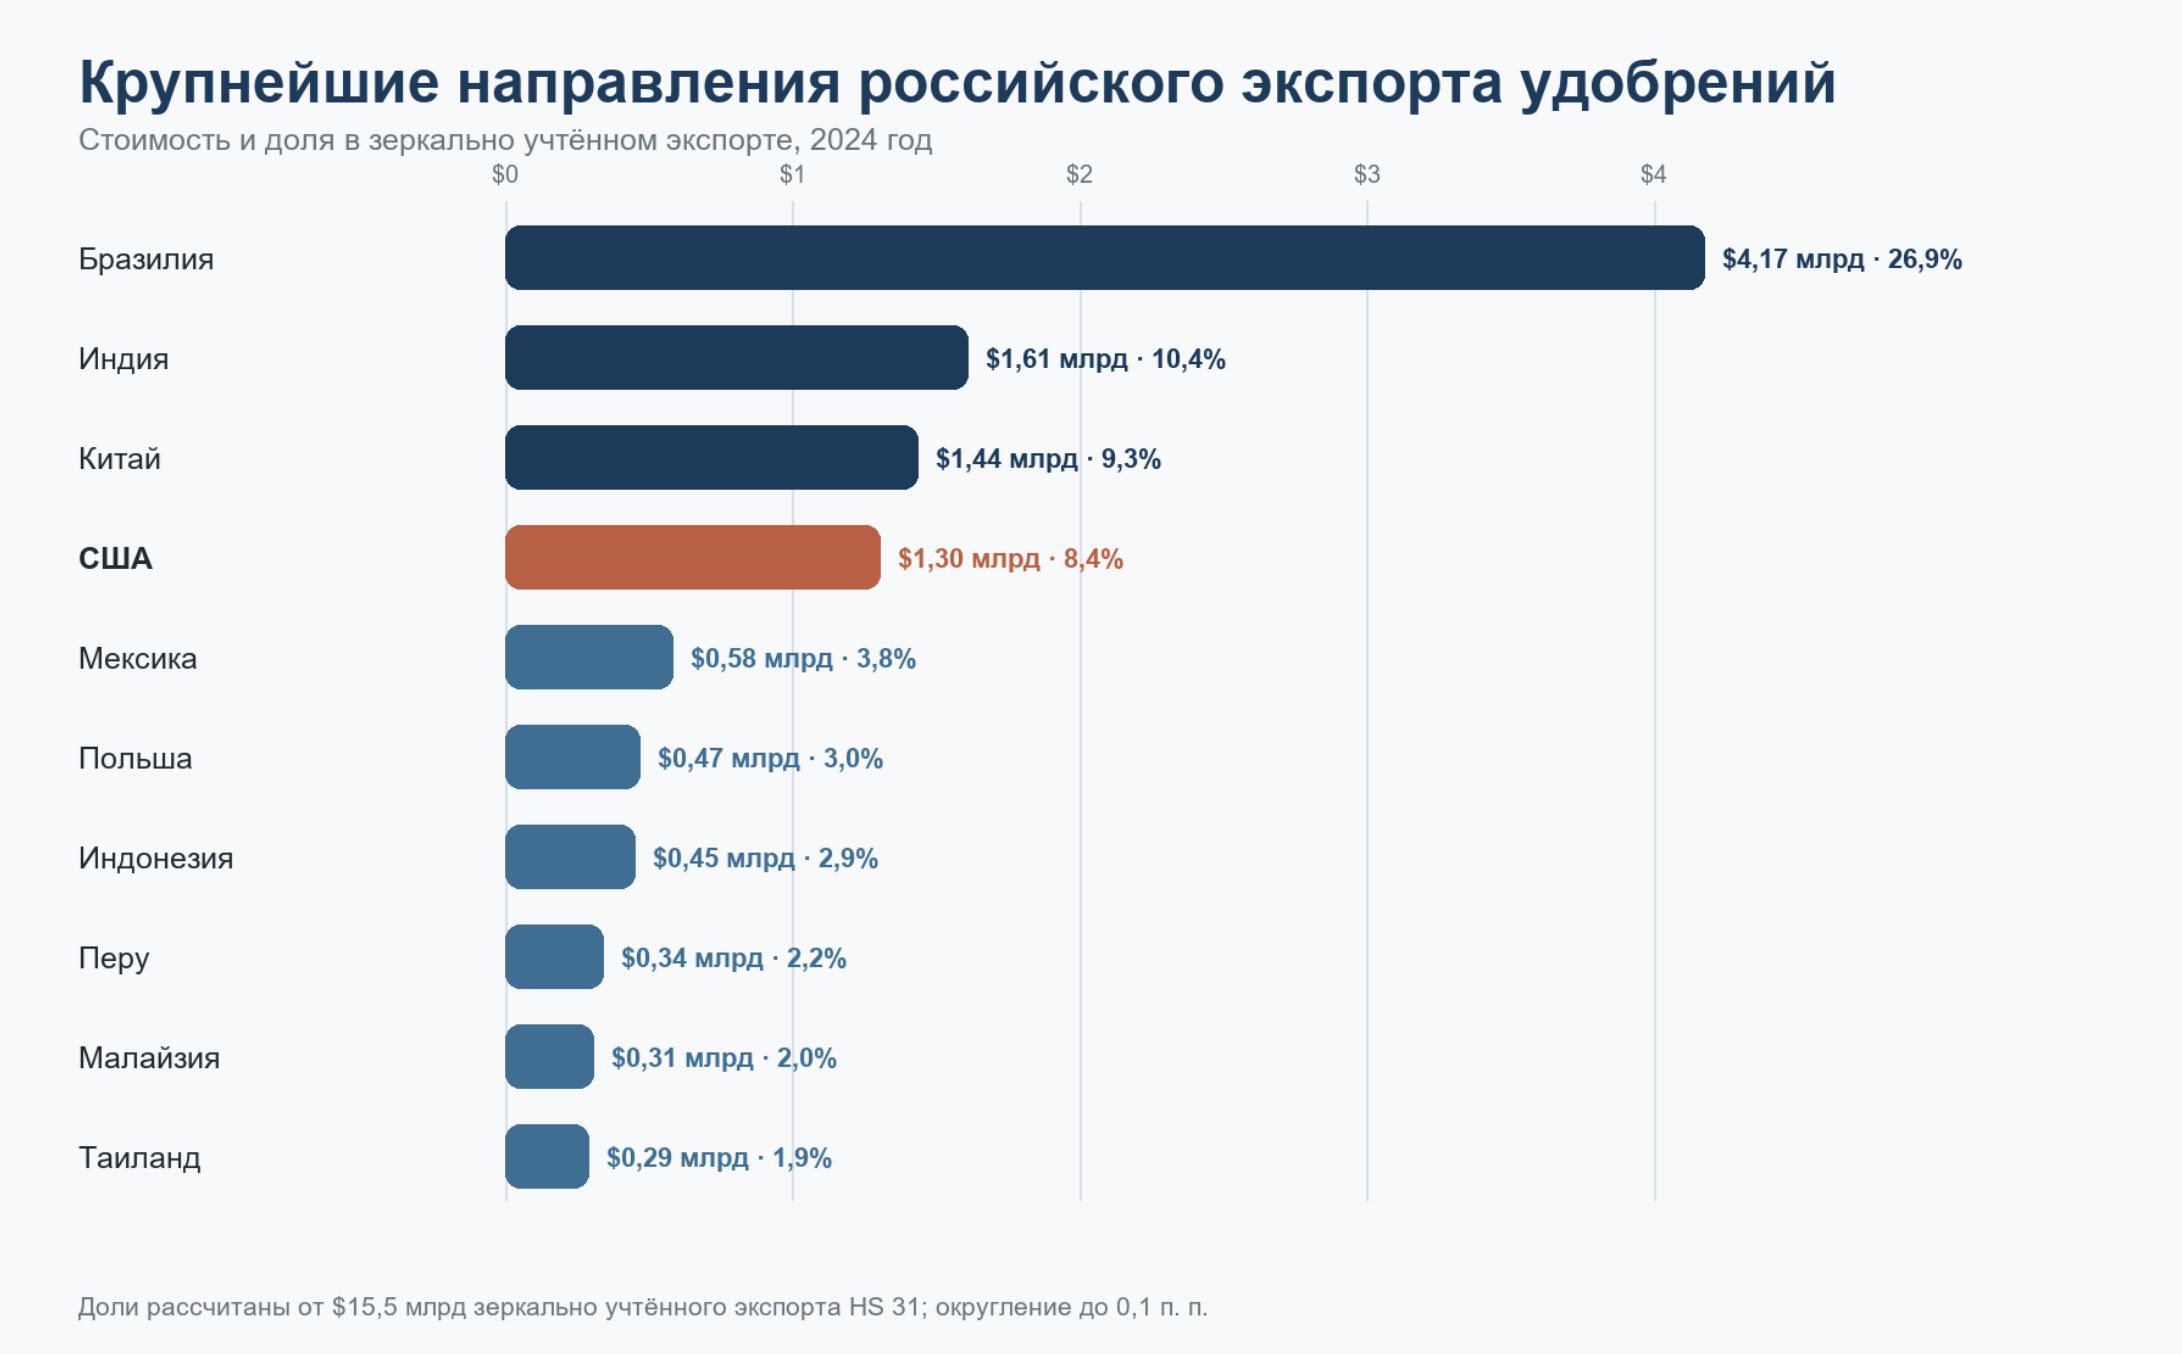
La Russie occupe déjà une place très importante sur ce marché. En 2023, les importations américaines d’engrais russes s’élevaient à 1,62 milliard de dollars, ont diminué à 1,30 milliard en 2024, puis ont augmenté à 1,80 milliard en 2025. La part de la Russie dans les importations américaines d’engrais est passée de 13,9 % en 2024 à environ 20 % en 2025. La Russie est devenue le deuxième fournisseur d’engrais des États-Unis en valeur, derrière le Canada.
Diagramme 2. Importations américaines d’engrais en provenance de Russie en 2023–2025 Source : UN Comtrade via World Integrated Trade Solution (WITS), groupe de produits HS 31 ; valeurs arrondies à 1,618, 1,304 et 1,798 milliards de dollars Portée : valeur de l’ensemble des importations américaines d’engrais en provenance de Russie en dollars américains courants ; toutes les catégories HS 31.
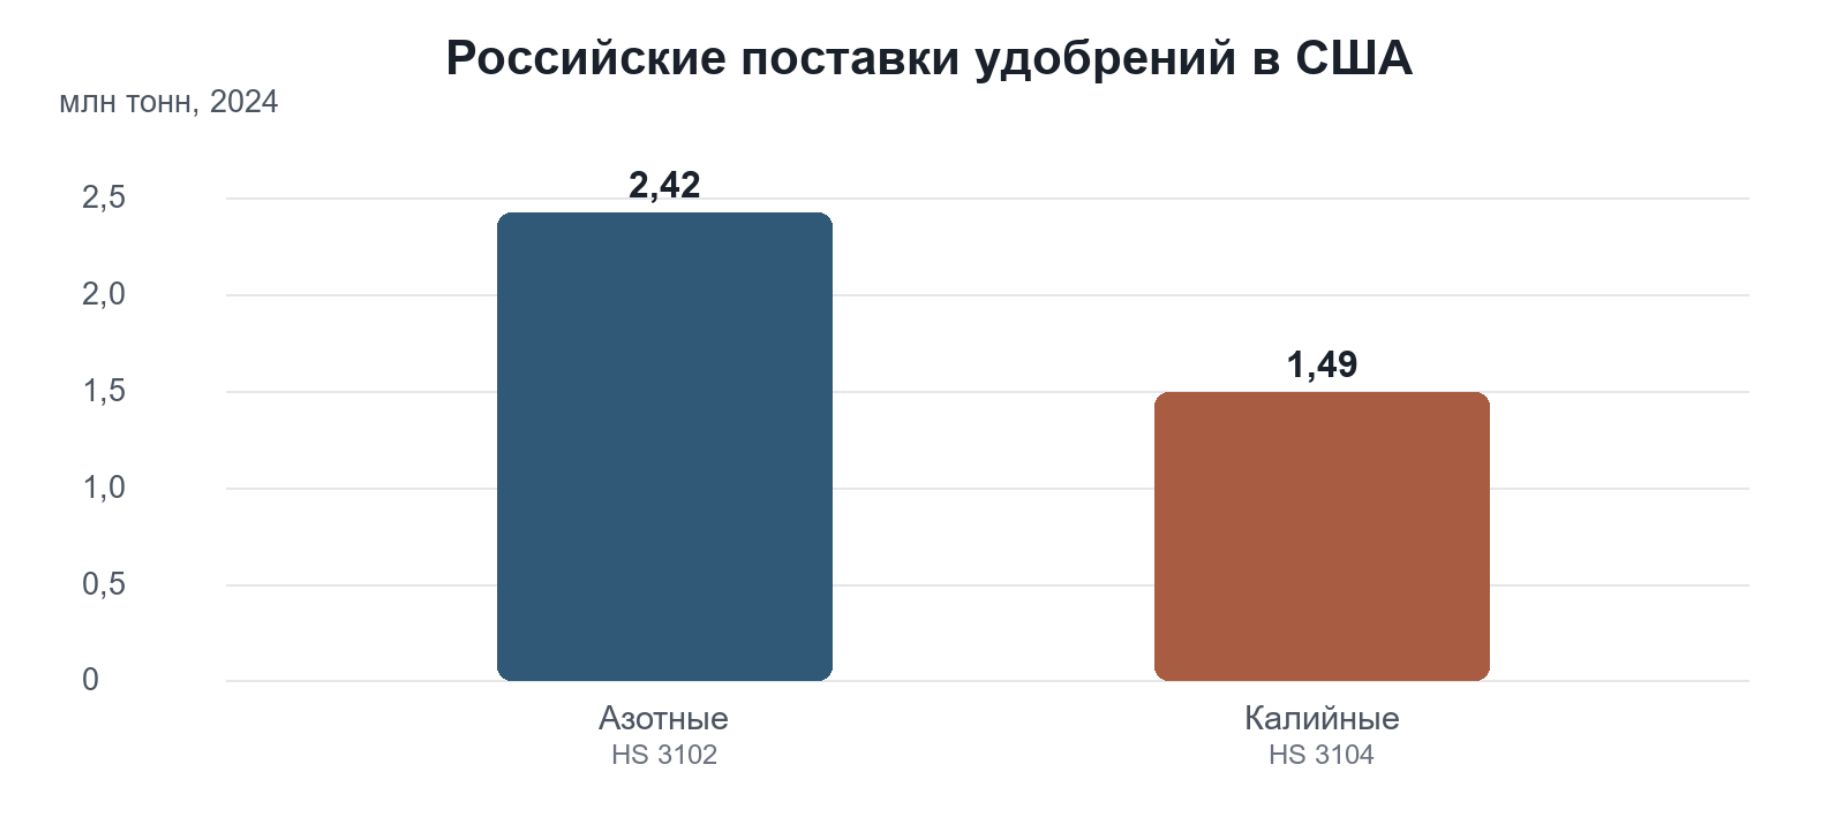
Il ne s’agit pas seulement d’argent, mais aussi de volumes physiques considérables. En 2024, les États-Unis ont importé de Russie 2,42 millions de tonnes d’engrais azotés et 1,49 million de tonnes d’engrais potassiques. Ensemble, cela représente près de 4 millions de tonnes, même sans compter les engrais phosphatés et les engrais mélangés. Les produits russes représentaient plus d’un quart des importations américaines d’engrais azotés et environ un dixième de celles d’engrais potassiques.
Diagramme 3. Livraisons russes d’engrais azotés et potassiques aux États-Unis en 2024 Source : UN Comtrade via WITS, HS 3102 et HS 3104 ; 2,4199 et 1,48995 milliards de kg, arrondis à 2,42 et 1,49 millions de tonnes Portée : masse physique des deux groupes de produits pour 2024 ; il ne s’agit pas d’un équivalent nutritif ni du volume total de tous les engrais. Important : les diagrammes ont une portée différente — valeur monétaire du HS 31, dépendance nette aux importations par nutriment et masse physique des HS 3102/3104. Leurs valeurs ne sont pas directement comparables.
La situation du carbamide est particulièrement intéressante. Au cours des sept premiers mois de 2026, les États-Unis ont importé de Russie environ 1,49 million de tonnes de cet engrais. La Russie a représenté 35,4 % des importations américaines de carbamide, devenant ainsi le principal fournisseur de ce produit. Ainsi, les producteurs russes ont déjà réussi à occuper une position très forte sur l’un des segments les plus attractifs du marché américain.
C’est précisément pourquoi la proposition d’une forte augmentation des livraisons appelle une certaine prudence dans l’évaluation. Les agriculteurs américains n’achèteront pas davantage d’engrais simplement parce que les présidents en ont convenu. La consommation dépend des surfaces cultivées, des technologies agricoles, des prix des produits agricoles et du coût des engrais eux-mêmes. Si les livraisons russes augmentent, ce sera principalement au détriment d’autres producteurs étrangers, et non en raison de l’apparition d’une demande fondamentalement nouvelle.
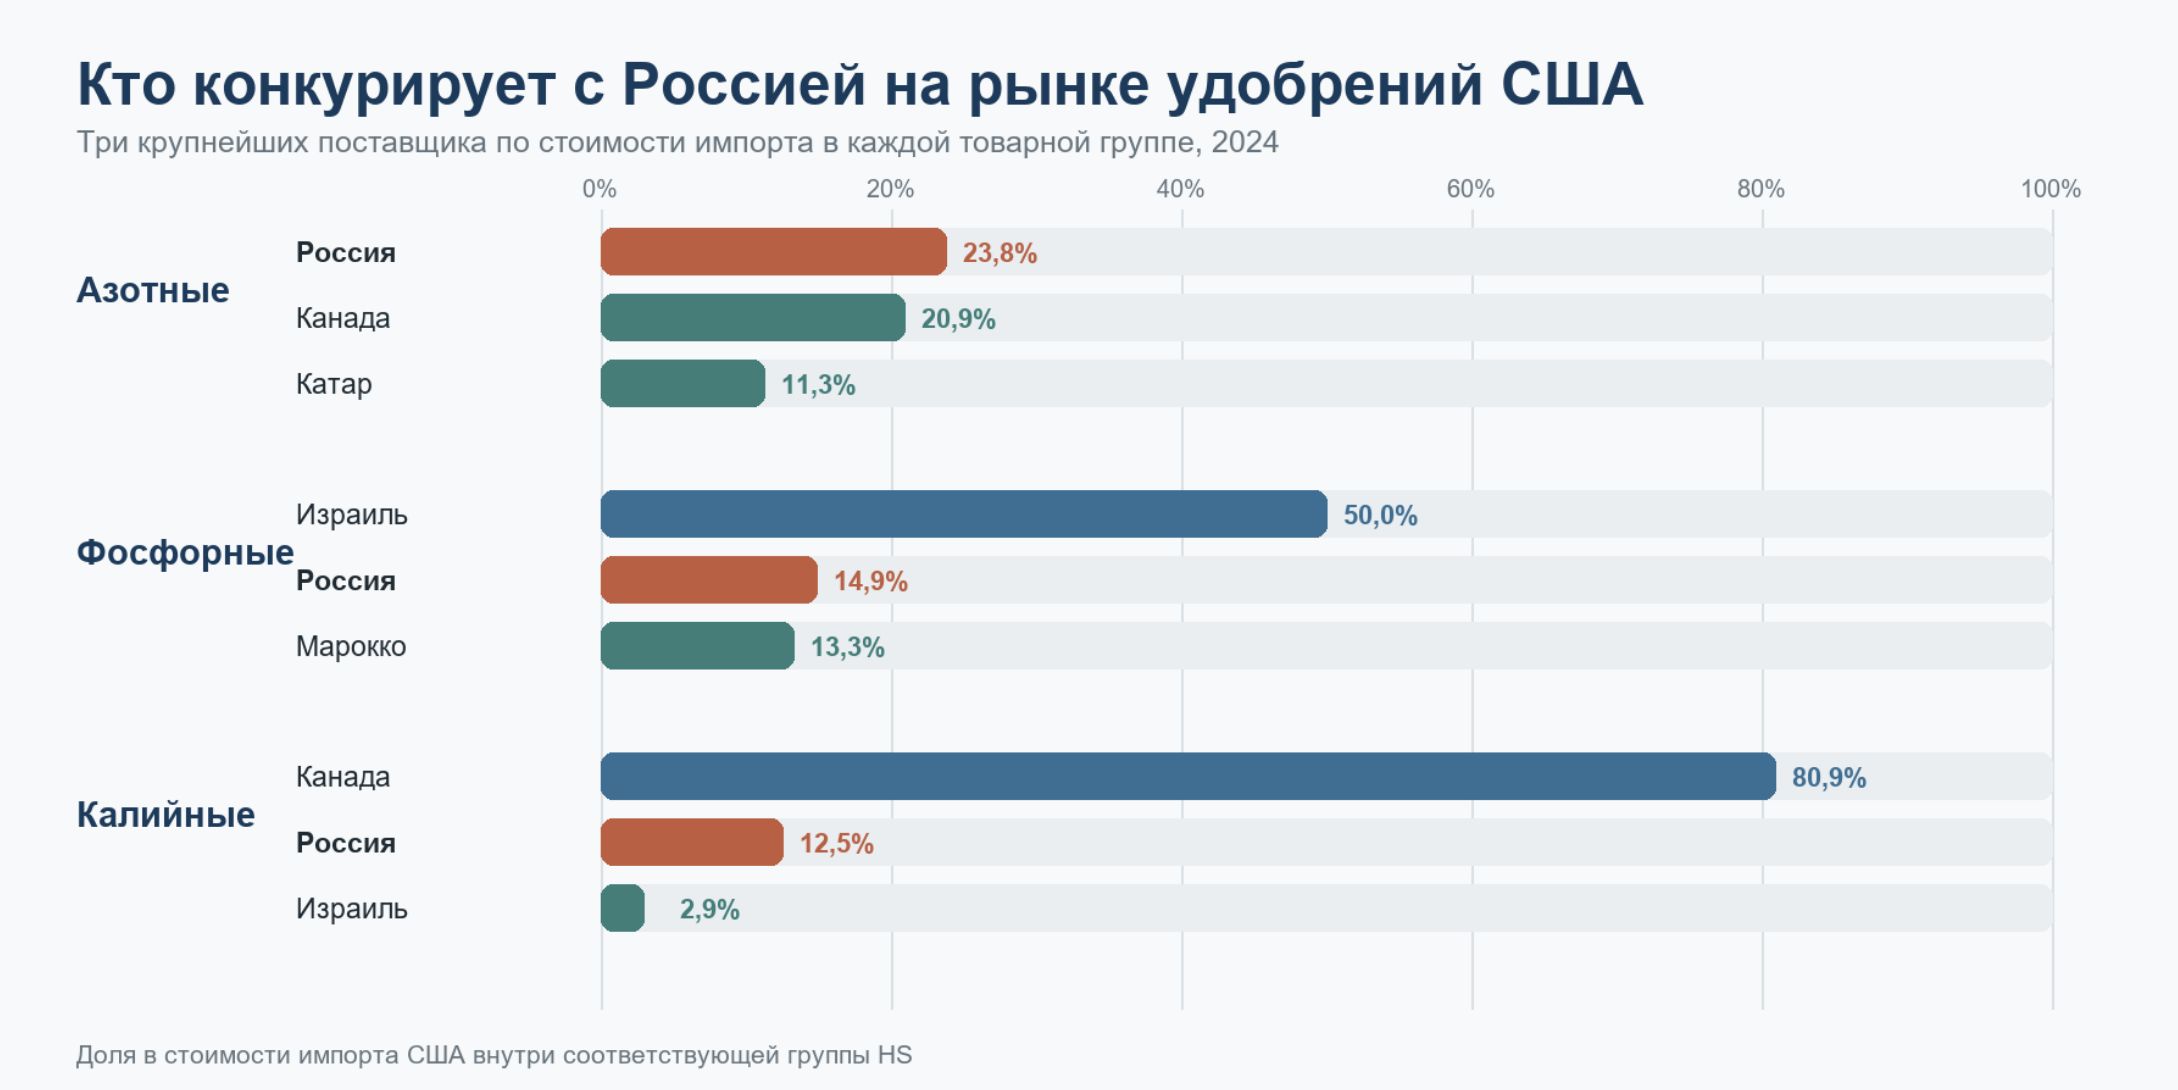
Les possibilités d’un tel évincement ne sont pas non plus les mêmes. Sur le marché des engrais potassiques, la Russie devra surtout concurrencer le Canada, dont l’avantage tient non seulement à l’ampleur de sa production, mais aussi à sa proximité avec les consommateurs américains. Sur le marché des engrais azotés, la concurrence se joue avec des producteurs de pays disposant de gaz naturel bon marché. Les entreprises russes bénéficient de leur propre avantage grâce aux bas prix intérieurs du gaz, mais les producteurs américains ont eux aussi accès à une matière première relativement bon marché.
Diagramme 4. Concurrents de la Russie par type d’engrais sur le marché américain, 2024 Source : UN Comtrade via World Integrated Trade Solution (WITS), importations américaines, valeur, 2024. Portée : azotés HS 3102, phosphatés HS 3103, potassiques HS 3104 ; les trois principaux fournisseurs de chaque groupe sont indiqués. Les données de ce diagramme ont une portée de produits différente de celle du commerce global d’engrais HS 31 et des indicateurs de dépendance par nutriment.
Même des livraisons supplémentaires d’un million de tonnes par an, à un prix hypothétique de 350 dollars la tonne, ne rapporteraient aux exportateurs russes qu’environ 350 millions de dollars de chiffre d’affaires. C’est une somme notable pour une entreprise individuelle, mais relativement modeste au regard d’environ 45 millions de tonnes d’exportations totales d’engrais russes. Par ailleurs, ce revenu supplémentaire ne signifierait pas nécessairement un bénéfice supplémentaire : une partie de la production devrait être réorientée depuis d’autres marchés, et les nouveaux contrats pourraient exiger des concessions de prix.
Mais le résultat commercial n’est pas le seul objectif possible des négociations. Les engrais russes ne font pas l’objet d’une interdiction américaine globale à l’importation. Le commerce se poursuit malgré la guerre, les sanctions et le conflit politique. Cependant, les risques de sanctions, les problèmes de règlement, d’assurance et de transport peuvent augmenter les coûts et créer de l’incertitude. Si des accords permettent de réduire ces risques, les producteurs russes en tireront profit même sans augmentation significative des livraisons physiques.
La partie américaine peut également être intéressée par un élargissement du cercle des fournisseurs. Pour les agriculteurs, cela signifie une concurrence accrue et une baisse potentielle des prix, et pour Washington, une réduction de la dépendance à l’égard de certains partenaires commerciaux, en premier lieu le Canada sur le marché des engrais potassiques. Mais une contradiction apparaît ici : la volonté de réduire la dépendance à l’égard d’un fournisseur peut se traduire par une dépendance accrue à l’égard d’un autre, avec lequel les relations sont beaucoup moins prévisibles.
Pour le Kremlin, le bénéfice semble légèrement différent. L’industrie russe des engrais s’est révélée être l’un des secteurs d’exportation les plus résilients depuis le début de la guerre. La production et les exportations continuent de croître, et les produits russes conservent de fortes positions sur le marché mondial. La possibilité de présenter le développement ultérieur de ce commerce comme le résultat de négociations interétatiques permet de transformer le succès commercial d’entreprises privées en ressource politique.
Diagramme 5. Géographie des exportations russes d’engrais par pays du monde, 2024 Source : UN Comtrade via World Integrated Trade Solution (WITS), données miroir des importations des pays partenaires en provenance de Russie, HS 31 ; valeur totale des exportations russes d’engrais selon les statistiques miroir d’UN Comtrade — 15,5 milliards de dollars. Portée : 2024 ; les dix principaux pays sont indiqués. L’UE en tant qu’ensemble n’est pas incluse afin d’éviter un double comptage des États membres. Les parts sont calculées sur la base de 15,5 milliards de dollars et arrondies à 0,1 point de pourcentage. La méthodologie diffère des données sur les volumes physiques de certains types d’engrais.
Et voici qu’une autre question se pose. Les producteurs russes d’engrais vendent déjà à des acheteurs américains des millions de tonnes de produits et en tirent des milliards de dollars. Si le marché américain est ouvert et que le commerce se développe, pourquoi faut-il en général un accord politique spécial ? Et qu’est-ce que Washington devrait offrir à Moscou en échange de livraisons d’un produit que les entreprises américaines achètent déjà librement ?
Peut-être que l’objet réel des négociations ne réside pas dans des millions de tonnes supplémentaires, mais dans des garanties de maintien du commerce, dans l’assouplissement des restrictions ou dans la création d’exemptions aux futures sanctions. Dans ce cas, le sens économique de l’accord sera déterminé non par le volume des nouvelles livraisons, mais par la valeur des engagements politiques que les parties échangeront.
Le système russe de relations entre l’État et les producteurs d’engrais repose depuis longtemps sur une combinaison de pression administrative et de marchandage. L’État fixe les conditions des livraisons sur le marché intérieur, réglemente les exportations et revendique une part de la rente sectorielle, tout en laissant aux entreprises la possibilité de réaliser des profits élevés. Désormais, ce même mécanisme peut dépasser le cadre de l’économie intérieure : le Kremlin tente de disposer non seulement de la répartition des revenus du secteur, mais aussi de la valeur politique de ses contrats d’exportation.
Il en résulte une affaire assez étrange. On propose aux Américains d’acheter ce qu’ils achètent déjà. On promet aux entreprises russes un marché sur lequel elles travaillent déjà. Et le Kremlin espère obtenir un paiement politique pour un commerce qui se passait très bien de son intermédiaire.
Si vous avez apprécié cet article, pensez à faire un don, ponctuel ou, mieux encore, mensuel. Votre soutien nous aide à motiver nos auteurs et à nous améliorer à chaque article.
Our organization is recognized by the Internal Revenue Service (IRS) as a 501(c)(3) tax-exempt, charitable organization, which means that all contributions made to us are tax-deductible to the fullest extent permitted by U.S. law. Individuals may generally deduct charitable contributions of up to 60% of their Adjusted Gross Income (AGI) for cash donations made to qualifying 501(c)(3) organizations. For donations of appreciated assets (such as stocks or other long-term capital assets), the deduction is typically limited to 30% of AGI, based on the fair market value of the asset. C-corporations may deduct charitable contributions of up to 10% of their taxable income for donations made to eligible charitable organizations.
En soumettant un don, vous confirmez avoir lu et accepté les documents suivants : Politique de confidentialité et Accord de l'utilisateur, et donnez également votre consentement au traitement de vos données personnelles.
Si vous souhaitez vous désabonner dun don mensuel, veuillez nous envoyer un e-mail à : support@mostmedia.org