El fin de semana, las agencias de información rusas anunciaron con entusiasmo la aparición en Rusia de una nueva provincia petrolera. El director de Rosneft, Igor Sechin, incluso comparó la puesta en marcha del proyecto «Vostok Oil» en Taimyr con el descubrimiento del petróleo de Siberia Occidental en tiempos soviéticos. Analizamos si eso es cierto.
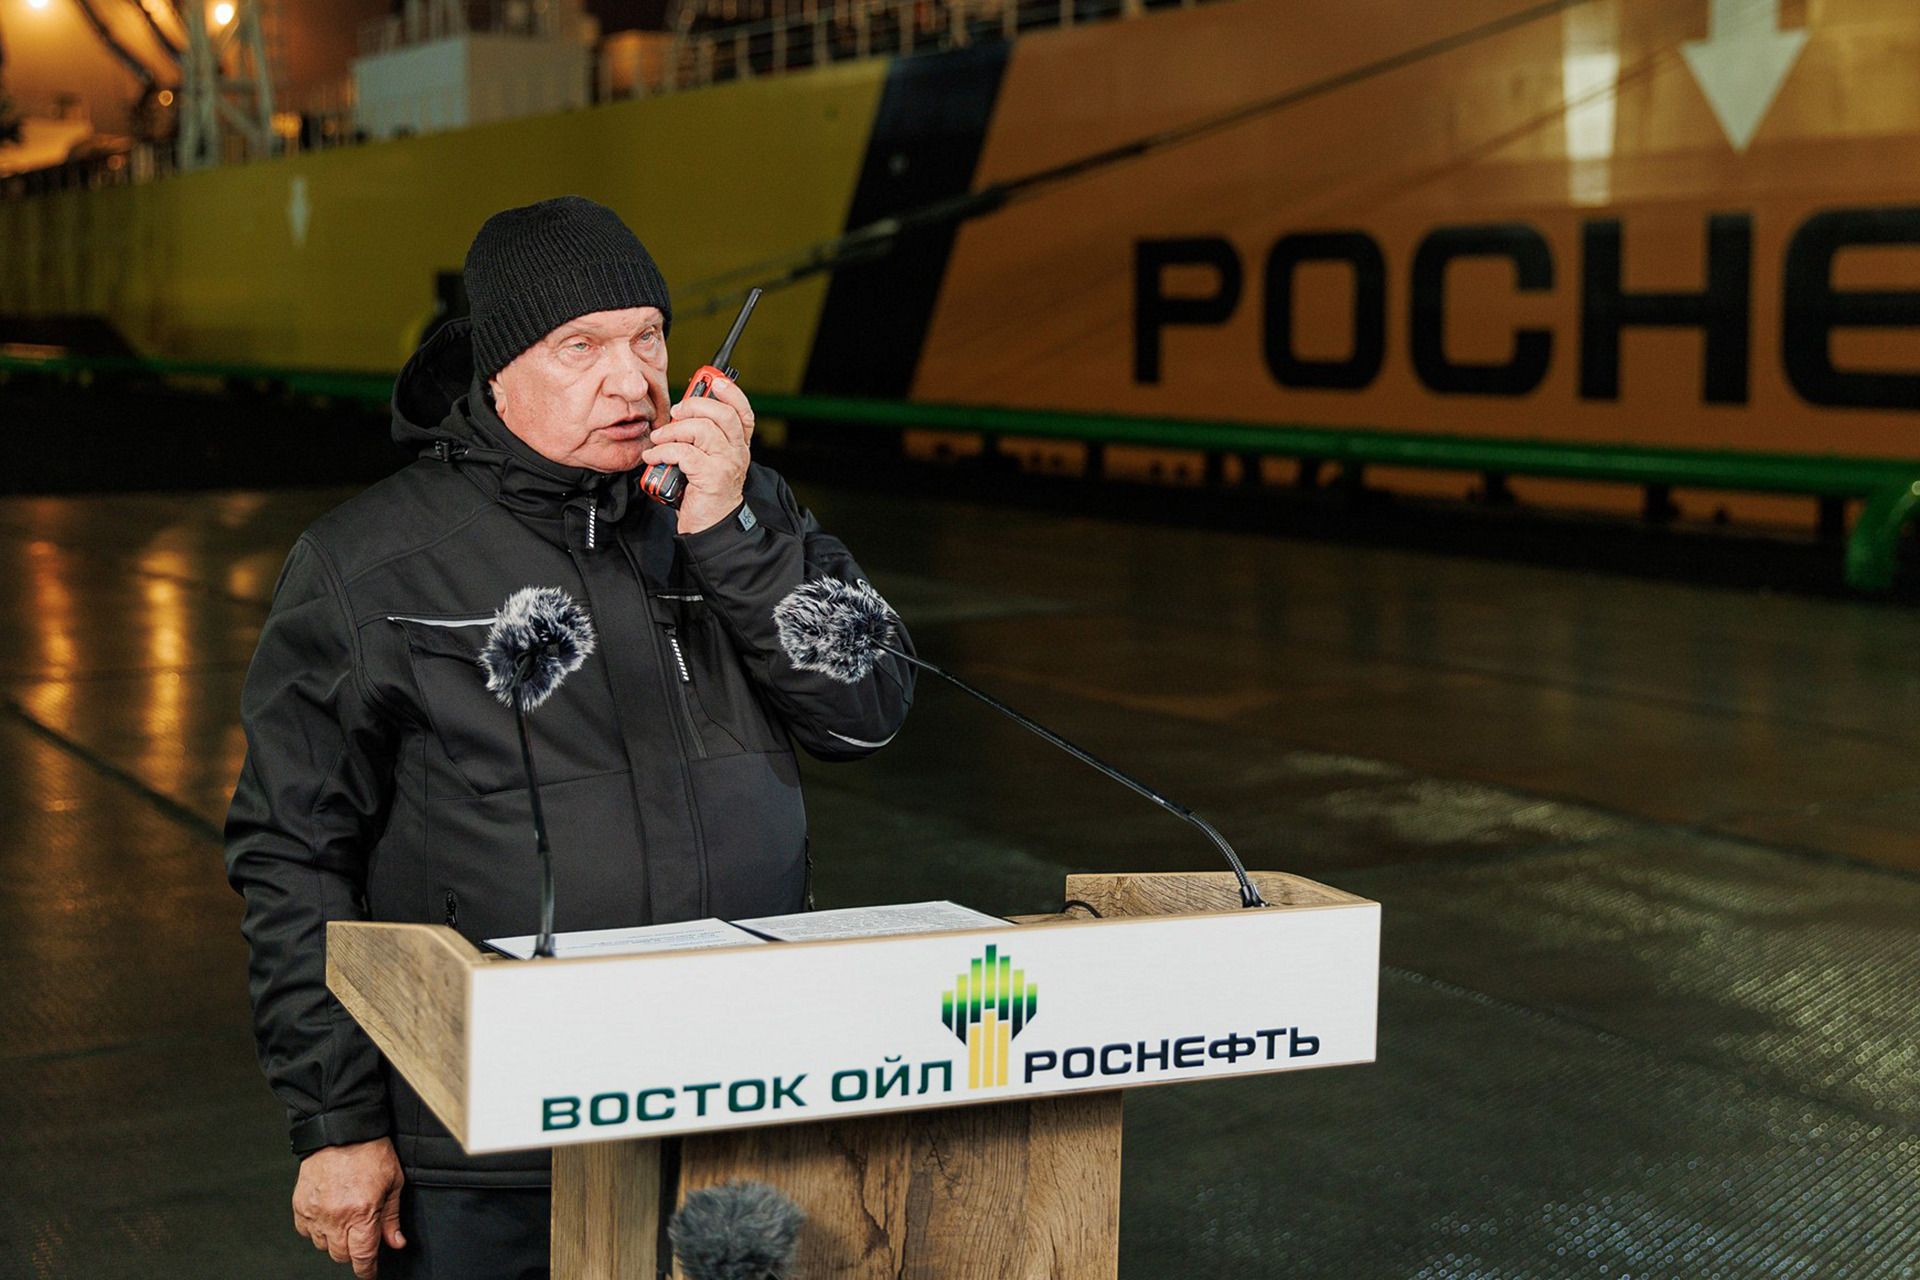
El director de «Rosneft», Igor Sechin, inaugura solemnemente el proyecto «Vostok Oil», 5 de septiembre de 2026. Foto: «Rosneft» / kremlin.ru
En 1965, el descubrimiento del yacimiento de Samotlor dio inicio a una enorme exportación soviética de petróleo y gas. Si hablamos de la «aguja petrolera» de la que se enganchó la URSS y luego Rusia, esa aguja se forjó precisamente allí, en Samotlor, bajo el lago del mismo nombre. Más tarde se descubrieron otros yacimientos de la provincia petrolífera de Siberia Occidental: Priobskoye, Fedorovskoye, Mamontovskoye, Krasnoleninskoye, con petróleo ligero y bajo en azufre, conocido en los mercados mundiales bajo la marca Siberian Light. Pero el primero fue, aun así, Samotlor. Y ahora, el pasado sábado, el director de «Rosneft», Igor Sechin, informó con orgullo a Vladímir Putin: «Le felicito por el nacimiento de la nueva provincia petrolera rusa »Vostok Oil«, Vladímir Vladímirovich. Este acontecimiento está a la altura de grandes hazañas como el descubrimiento del petróleo de Siberia Occidental en la época soviética».
Vladímir Putin observa la puesta en marcha del proyecto «Vostok Oil» por videoconferencia, 5 de septiembre de 2026. Foto: kremlin.ru
Hay que señalar de entrada que el proyecto «Vostok-Oil» no son exactamente yacimientos recién descubiertos. En 2019-2020, «Rosneft» ideó unir en un solo clúster los yacimientos agotados de Vankor, en el norte del krai de Krasnoyarsk, y nuevas áreas no desarrolladas en Taimyr, las llamadas agrupaciones Payakhskaya y West-Irkinskaya. En 2020, Sechin presentó «Vostok-Oil» a Putin como un nuevo megaproyecto. Desde el principio se concibió como internacional: el petróleo yace a gran profundidad, lo que implica el uso de tecnología de fracturación hidráulica multietapa, y habrá que extraerlo en las duras condiciones del Ártico. Sin embargo, las corporaciones transnacionales no se sumaron al proyecto: solo fue posible привлечь a comerciantes independientes, aunque de los más grandes del mundo: la singapurense Trafigura y la suizo-neerlandesa Vitol.
Como ya se ha dicho, para desarrollar el yacimiento se necesitan tecnologías complejas y software especializado. No todo ello estaba disponible para «Rosneft» ni, en general, en Rusia. Como resultado, las mayores compañías occidentales de servicios petroleros, Schlumberger y Baker Hughes, fueron incorporadas mediante contrato y «Rosneft» puso en marcha el proyecto. Entre otras cosas, se incluyó el diseño de un oleoducto de 770 kilómetros por el que el petróleo del proyecto debía llegar al puerto de Bukhta Sever, también en construcción; de hecho, ese puerto fue inaugurado el pasado sábado.
En la inauguración, Sechin lanzó con veneno un «saludo» a BP y ExxonMobil y a sus directivos, con quienes, según su admisión, se había discutido la participación en el proyecto, pero ellos claramente se negaron. Por cierto, Trafigura y Vitol también salieron del proyecto con el inicio de la invasión de Ucrania. Al mismo tiempo, con el inicio de la guerra el proyecto perdió el apoyo de los gigantes occidentales de servicios petroleros. Mientras tanto, el software de alta tecnología para perfilaje y perforación compleja, suministrado desde EE. UU. y la UE, no puede sustituirse plenamente por análogos chinos. Y su uso aumenta drásticamente la tasa de accidentes y el coste de la perforación.
La negativa de BP y ExxonMobil a participar claramente no se debió solo a consideraciones políticas. Desde el inicio del proyecto, las fanfarrias estatales fueron acompañadas por críticas de expertos independientes.
Ante todo, las reservas de los nuevos yacimientos suscitan dudas. En todas las publicaciones sobre los recursos del proyecto se habla de forma ambigua: supuestamente, la base de recursos permite ya en 2027 entregar 30 millones de toneladas de petróleo. Pero los geólogos y petroleros no tienen un concepto así: «base de recursos». Existen reservas evaluadas (C2), reservas exploradas (C1), en desarrollo no perforadas (B2 y B1), en desarrollo perforadas (A). Las reservas de los grupos Payakhskaya y West-Irkinskaya se estiman en las clases C2 y C1. Dicho de forma más simple: calculadas a ojo, por analogía con otros yacimientos (C2), y como perforadas por algunos pozos exploratorios, suficientes para entender qué modelos tecnológicos se requieren para su desarrollo. Eso es todo. La sísmica, la elaboración de un modelo tridimensional del yacimiento con perforación de pozos exploratorios adicionales: todo eso ya es la categoría B2, a la que, según los comentarios de los especialistas, todavía queda lejos.
¿De dónde salieron entonces los 30 millones de toneladas que Sechin prometió ya para el próximo año? Pues aquí es donde entran en juego los yacimientos de Vankor. Su pico de producción pasó en 2017, pero seguía suministrando con regularidad entre 11 y 15 millones de toneladas de petróleo al oleoducto VSTO, que forma parte del sistema de «Transneft». Ahora ese petróleo irá por el nuevo oleoducto hacia Bukhta Sever. El resto, al parecer, Sechin piensa obtenerlo de las áreas ya perforadas. ¿O no piensa hacerlo?
El problema es que el petróleo extraído todavía hay que llevarlo al comprador. Los compradores naturales del petróleo ártico son China e India. India hoy incluso resulta más preferible: allí «Rosneft» posee el 49% del mayor complejo de refinación, Nayara Energy, desde donde ahora se envían a Rusia gasolina y queroseno de aviación. Se perfila un esquema tentador: entregar el petróleo a su propia refinería india y vender la gasolina obtenida en Rusia. En los negocios, a eso se le llama con respeto: «sacar dos puntas». Solo que el transporte, por ahora, sigue siendo un problema.
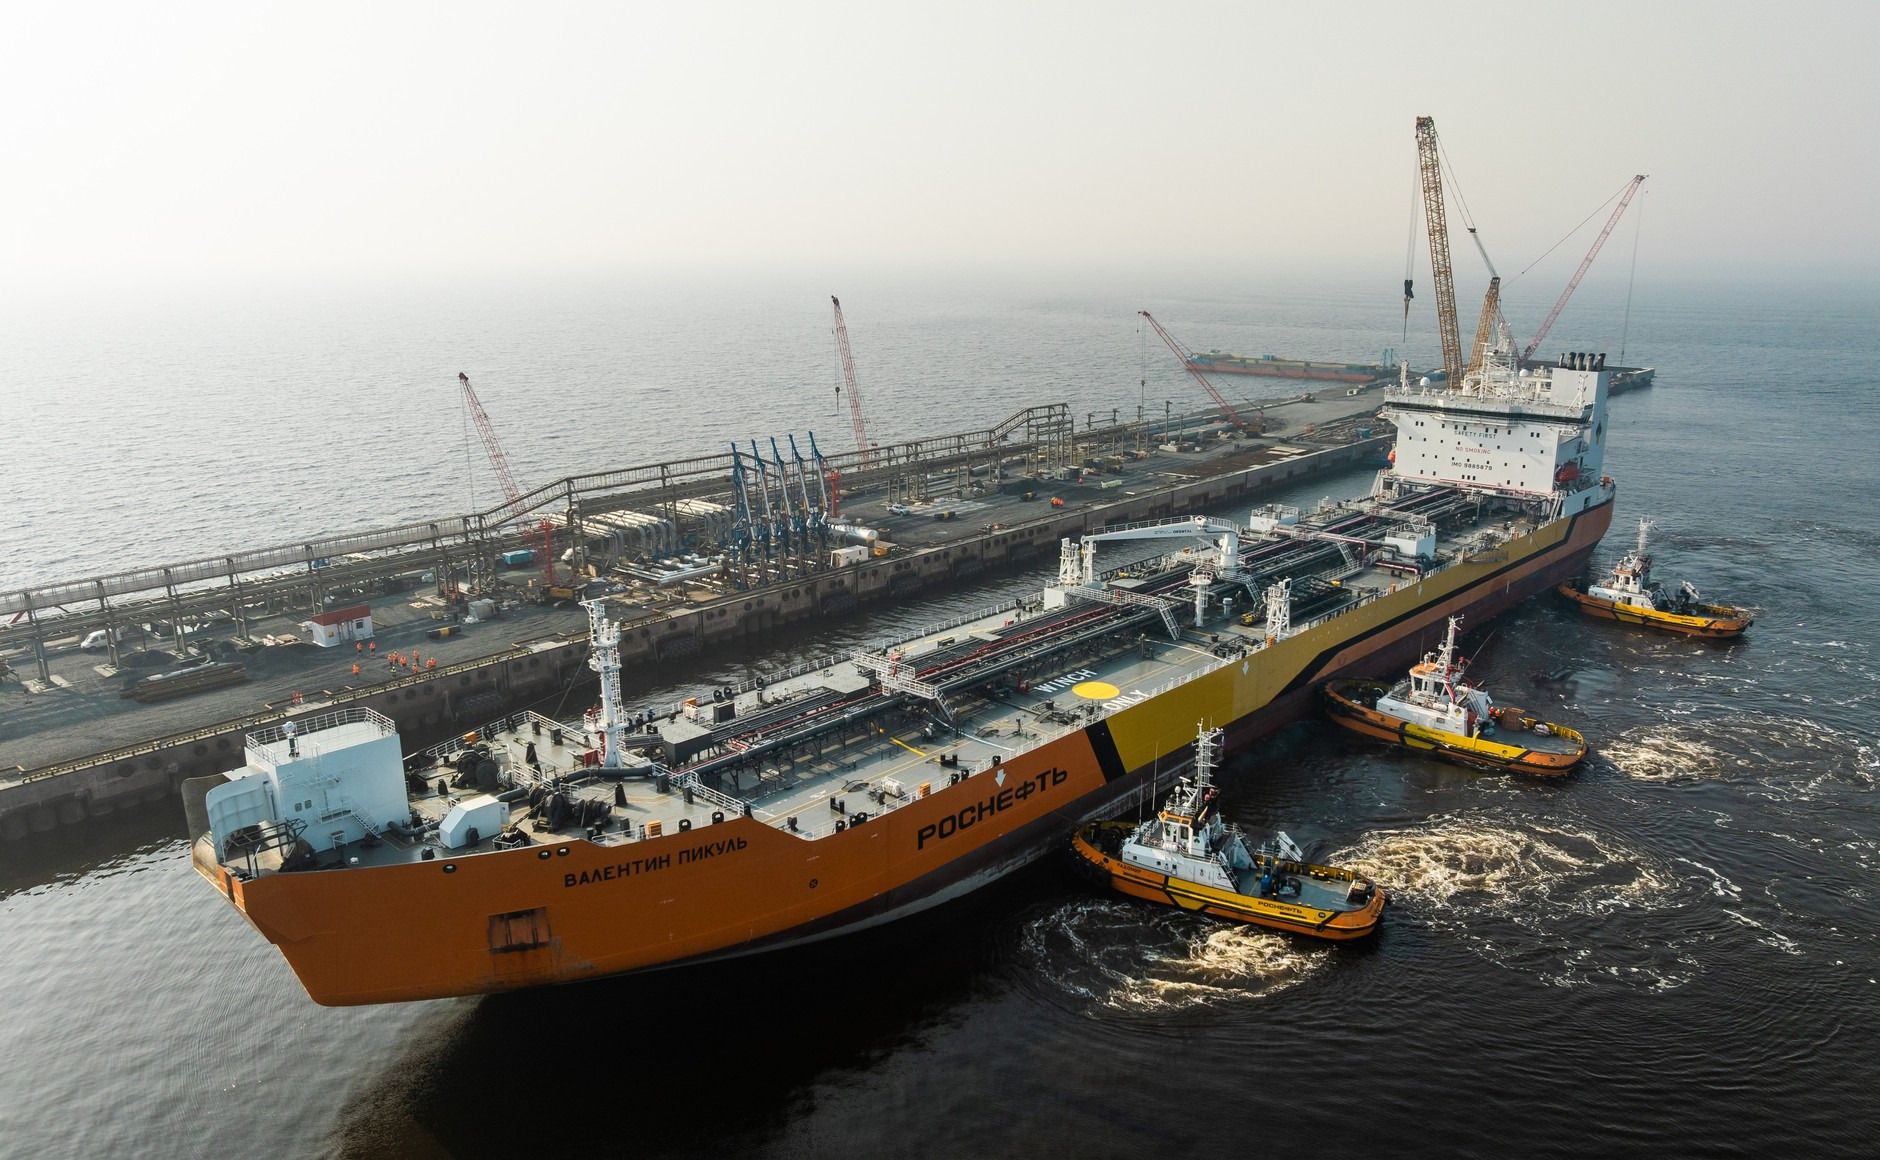
Infraestructura del proyecto «Vostok Oil». Foto: «Rosneft» / kremlin.ru
La solemne inauguración de «Vostok-Oil», con el envío de saludos a los dirigentes «actuales y anteriores» de las corporaciones transnacionales que rechazaron cooperar, el señor Sechin no la celebró junto a un pozo brotando petróleo, sino en la inauguración del propio terminal petrolero de Bukhta Sever. Y, según sus propias palabras, ahora el complejo portuario del proyecto incluye un muelle petrolero, dos muelles de carga, un muelle para la flota portuaria y 14 tanques de 30 mil toneladas para la acumulación y almacenamiento de petróleo. Y todo lo demás vendrá: suministro con nuevas redes y generación, incluida la eólica, construcción de 15 distritos energéticos locales, 16 centrales eléctricas y 9 mil km de líneas de transmisión. Lo que significa que, por ahora, los prometidos 150 millones de toneladas para 2030 e incluso 100 millones de toneladas más adelante simplemente no podrán bombearse: no hay capacidad energética.
Aunque, ¿qué significa «prometidos»? La promesa está formulada con astucia: en caso de necesidad. Y esa necesidad puede que ni siquiera surja: China está pasando rápidamente a la energía verde y a los vehículos eléctricos, reduciendo de forma constante el uso del petróleo; sus compras actuales no deben interpretarse como un aumento del consumo, sino como la creación de reservas que puede utilizar ella misma o vender con beneficio. India, por su parte, se especializa sobre todo en la refinación de petróleo y la posterior venta de productos petrolíferos a otros países, ante todo a Europa. Dentro del país no existe necesidad de tal cantidad de petróleo y difícilmente la habrá. En cuanto a Europa, el conflicto en el estrecho de Ormuz terminará tarde o temprano, y el yacimiento de Guyana, desarrollado por ExxonMobil, alcanzará su capacidad de diseño. Además, el transporte, el mayor consumidor de productos petrolíferos, incluso en Europa está pasando poco a poco a la electricidad y, si se eliminan las barreras administrativas y los fabricantes alemanes de automóviles empiezan a moverse con más rapidez, Europa podría ya para 2030 seguir el camino de China en la reducción de su necesidad de petróleo.
Pero la ya bastante evidente reducción de la dependencia mundial del petróleo no es lo más urgente. Lo principal ahora es la entrega.
Bukhta Sever es la Ruta Marítima del Norte. Por mucho que se hable del calentamiento global y del deshielo de los hielos árticos, por ahora permanece libre de hielo solo dos o tres meses al año. El resto del tiempo, durante un periodo, se puede recurrir a rompehielos de poca potencia, y después de que se forme una cubierta de hielo estable hacen falta rompehielos potentes, de los que Rusia no dispone en cantidad suficiente: la mayoría están en servicio desde tiempos soviéticos, y el rompehielos «Admiral Makarov», que no logran poner en funcionamiento desde hace ya 30 años, recientemente volvió a incendiarse sin salir del astillero.
Para sacar al menos las prometidas 30 millones de toneladas de petróleo al año a través de la congelada Bukhta Sever, hace falta una flota de al menos 40 petroleros árticos de clase hielo, señalan los expertos. Y esos barcos no existen ni existirán debido a las sanciones: el astillero surcoreano Samsung Heavy, que fabricaba partes de los cascos de esos buques (en Rusia, en el astillero «Zvezda», solo los soldaban), ha cesado la cooperación.
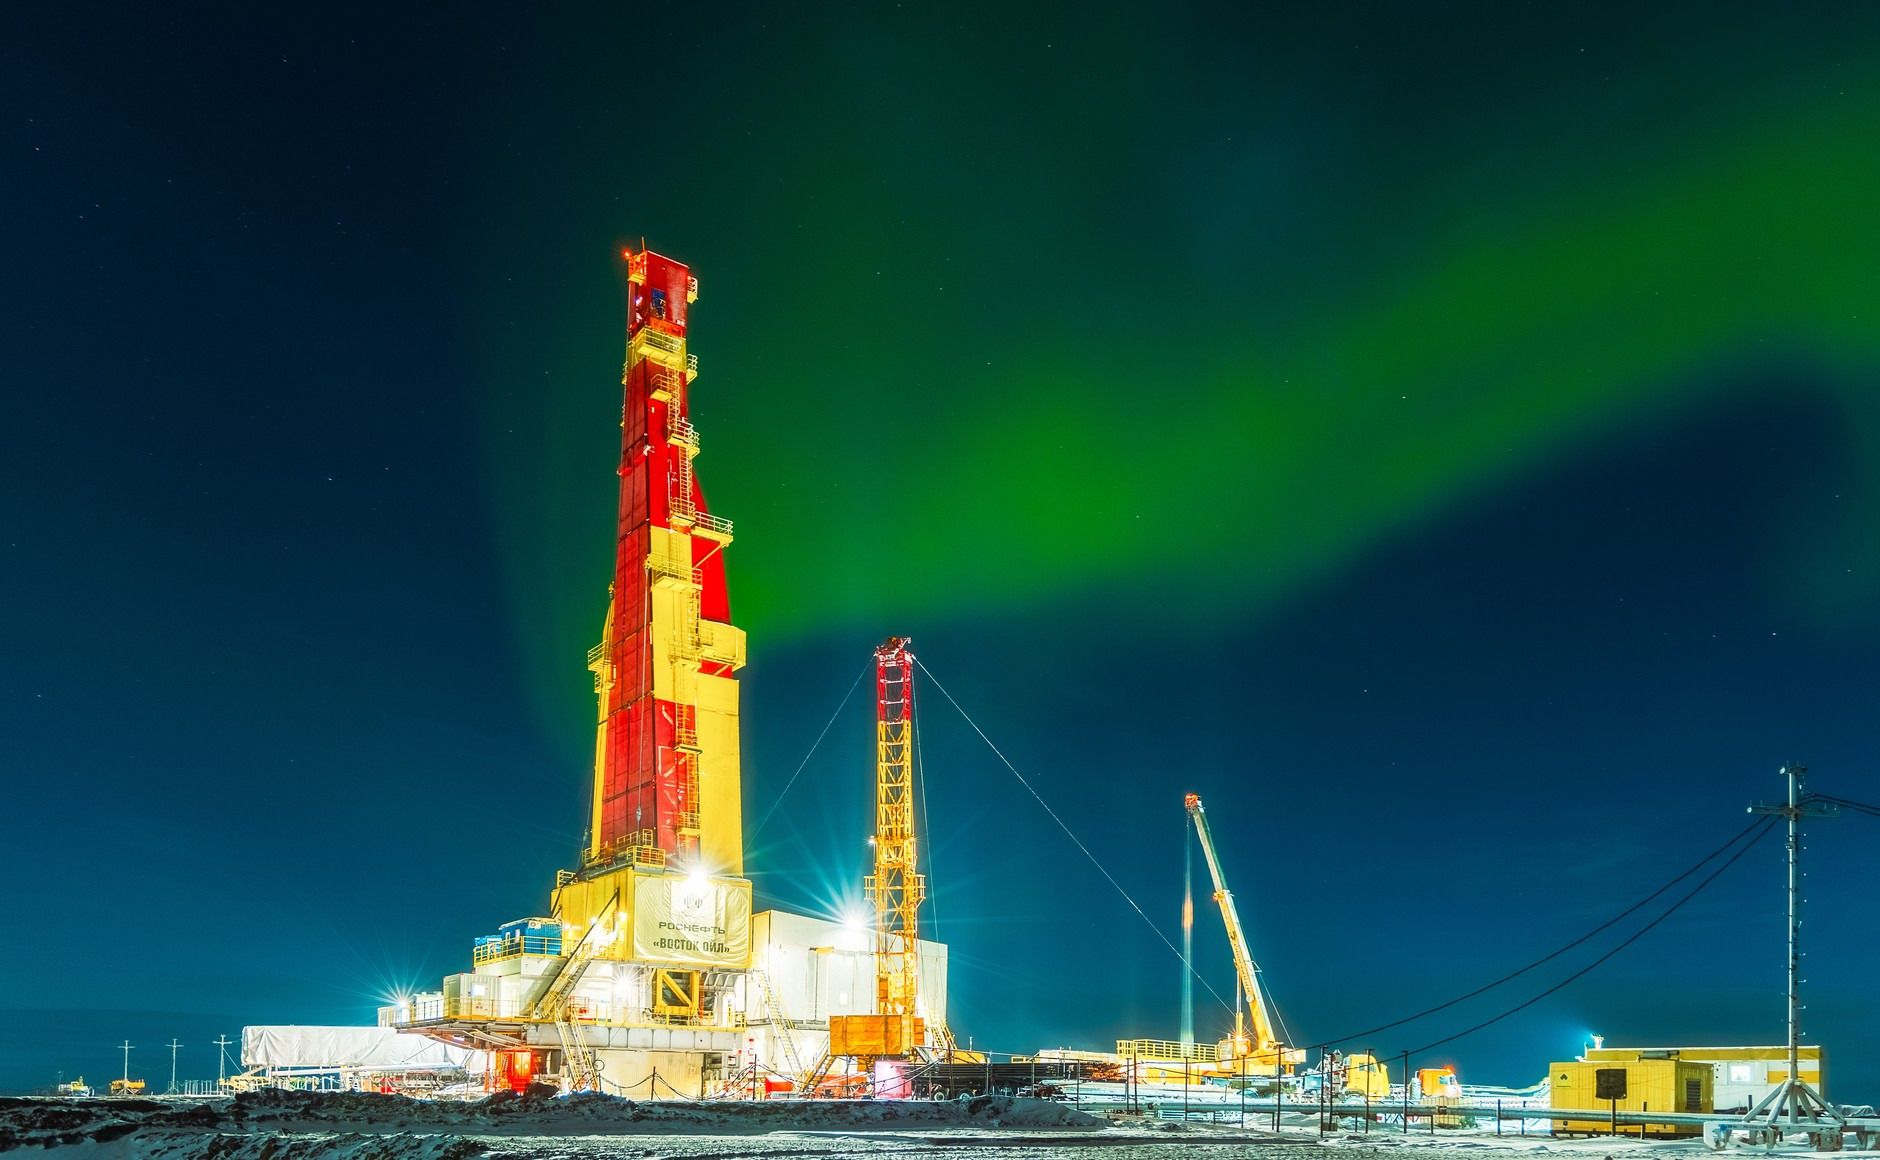
Infraestructura del proyecto «Vostok Oil». Foto: «Rosneft» / kremlin.ru
Además, la compleja situación del hielo obliga a reducir el volumen de petróleo transportado por los petroleros: no se pueden poner en esta ruta superpetroleros como los que operan en el golfo Pérsico. Cuanto menor sea el tamaño de los petroleros, más caro será el transporte por unidad de producto. Si a eso se suma la brevedad de la navegación y los costes de transferir el petróleo desde Vankor, quizá el petróleo de Sechin resulte muy caro.
Al mismo tiempo, «Vostok-Oil» está exento de la mayor parte de los impuestos, incluido el impuesto sobre beneficios y el NPD. Y de ahí se perfila el beneficio real de «Rosneft». En esencia, la empresa bombeará hacia Bukhta Sever el petróleo de Vankor, ya desarrollado, liberado de los impuestos más pesados. Y en cuanto al petróleo del «nuevo Samotlor»... Aquí encaja perfectamente la parábola del burro, el padishá y Khoja Nasreddin.
Si te ha gustado este artículo, considera hacer una donación (única o, mejor aún, mensual). Su apoyo nos ayuda a motivar a nuestros autores y mejorar con cada artículo.
Our organization is recognized by the Internal Revenue Service (IRS) as a 501(c)(3) tax-exempt, charitable organization, which means that all contributions made to us are tax-deductible to the fullest extent permitted by U.S. law. Individuals may generally deduct charitable contributions of up to 60% of their Adjusted Gross Income (AGI) for cash donations made to qualifying 501(c)(3) organizations. For donations of appreciated assets (such as stocks or other long-term capital assets), the deduction is typically limited to 30% of AGI, based on the fair market value of the asset. C-corporations may deduct charitable contributions of up to 10% of their taxable income for donations made to eligible charitable organizations.
Al enviar una donación, usted confirma que ha leído y acepta los siguientes documentos: Política de privacidad y Acuerdo del Usuario, así como dar su consentimiento para el tratamiento de sus datos personales.
Si desea cancelar su suscripción a una donación mensual, envíenos un correo electrónico a: [email protected]